Danh sách mặt hàng có nguy cơ bị áp biện pháp phòng vệ thương mại
Tham gia sâu rộng vào các hiệp định thương mại tự do (FTA) thế hệ mới như CPTPP, EVFTA hay RCEP mở ra cánh cửa rộng lớn cho xuất khẩu Việt Nam, nhưng cũng đặt doanh nghiệp trước áp lực bảo hộ ngày càng khắt khe. Khi thâm nhập sâu vào các thị trường lớn như Mỹ, Liên minh châu Âu (EU), Canada hay Ấn Độ, kim ngạch xuất khẩu tăng trưởng nóng thường đi kèm với tần suất gia tăng của các vụ điều tra phòng vệ thương mại (PVTM).
Vấn đề cốt lõi không chỉ nằm ở cáo buộc bán phá giá hay nhận trợ cấp, mà rủi ro lớn nhất hiện nay xuất phát từ nguy cơ gian lận xuất xứ và chuyển tải bất hợp pháp nhằm lẩn tránh các biện pháp PVTM mà nước nhập khẩu đang áp đặt lên nước thứ ba.
Dưới góc độ của đơn vị logistics lâu năm, TTL Cargo Max tổng hợp khuôn khổ pháp lý, phân tích chi tiết danh mục cảnh báo sớm từ cơ quan quản lý và đưa ra các khuyến nghị kiểm soát rủi ro thực tế cho doanh nghiệp xuất nhập khẩu.
Khuôn khổ pháp lý và cơ chế giám sát tại Việt Nam
Để bảo vệ các ngành sản xuất trong nước và duy trì uy tín của hàng hóa xuất khẩu Việt Nam trên trường quốc tế, hệ thống quản lý nhà nước đã ban hành các cơ chế phối hợp liên ngành chặt chẽ:
- Quyết định số 824/QĐ-TTg ngày 04/07/2019 của Thủ tướng Chính phủ: Phê duyệt Đề án “Tăng cường quản lý nhà nước về chống lẩn tránh biện pháp phòng vệ thương mại và gian lận xuất xứ”. Đây là văn bản nền tảng đặt ra định hướng theo dõi sát sao luồng hàng hóa xuất nhập khẩu, kiểm soát việc cấp Giấy chứng nhận xuất xứ (C/O) và xử lý nghiêm các hành vi mượn danh nghĩa xuất xứ Việt Nam.
- Công văn số 8744/BCT-PVTM của Bộ Công Thương: Triển khai hoạt động cảnh báo sớm các mặt hàng xuất khẩu có nguy cơ bị nước ngoài điều tra PVTM, chống lẩn tránh thuế. Danh sách này được Cục Phòng vệ thương mại cập nhật định kỳ dựa trên biến động kim ngạch, thị phần và các động thái pháp lý từ đối tác thương mại.
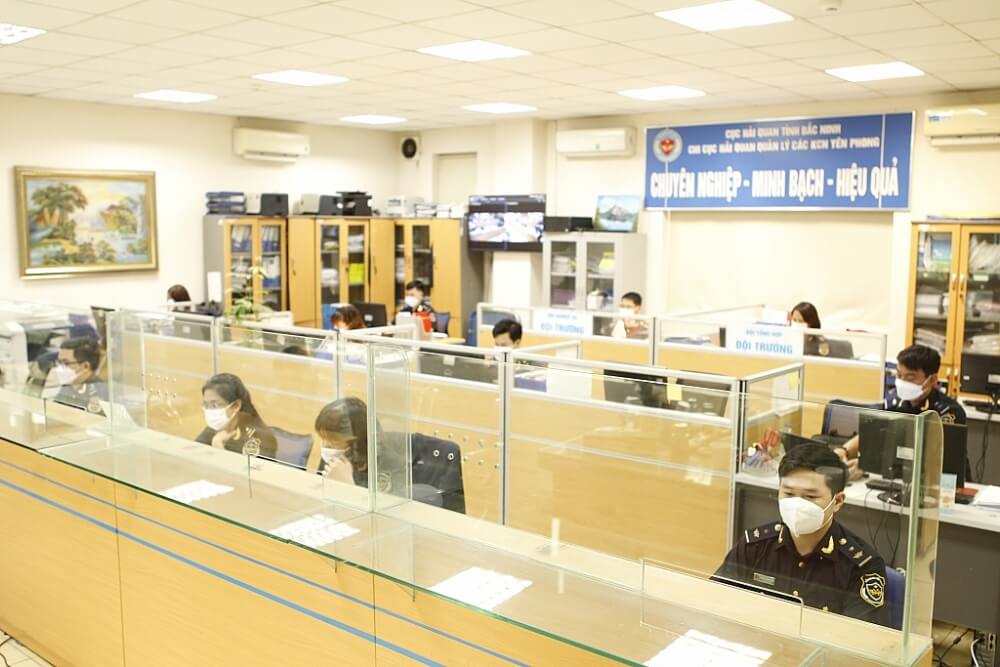
- Công văn số 23535/CHQ-GSQL (Tổng cục Hải quan): Hướng dẫn các Cục Hải quan địa phương tăng cường kiểm tra, giám sát đối với các mặt hàng thuộc diện cảnh báo rủi ro cao về xuất xứ, ghi nhãn hàng hóa và chuyển tải bất hợp pháp; tập trung kiểm soát chặt chẽ từ khâu nhập khẩu nguyên liệu đến khâu cấp chứng từ xuất khẩu.
Chi tiết danh mục cảnh báo và các nhóm ngành trọng điểm
Có 7 nhóm ngành sản xuất chính: gỗ và sản phẩm gỗ; sắt thép và sản phẩm kim loại; vật liệu; sản phẩm công nghiệp chế tạo; hóa chất; nhựa và sản phẩm nhựa; xơ, sợi và hàng dệt; cùng một số mặt hàng tiêu dùng đặc thù. Các thị trường nhập khẩu đích tập trung vào các nền kinh tế phát triển hoặc các quốc gia thường xuyên sử dụng công cụ phòng vệ thương mại như Hoa Kỳ, Liên minh châu Âu (EU), Canada, Australia, Mexico và Ấn Độ.
| STT | Nhóm mặt hàng | Mã HS | Thị trường đích | Thị phần tại nước nhập khẩu (%) | Biện pháp phòng về |
| 1 | Ghế bọc đệm có khung gỗ | 9401.61 | Hoa Kỳ | 61,6% | Hoa Kỳ áp thuế các nước theo Mục 232 |
| 2 | Đồ nội thất phòng ngủ bằng gỗ | 9403.50, 9403.90 | Hoa Kỳ | 56,7% | Hoa Kỳ áp thuế chống bán phá giá (CBPG) với Trung Quốc |
| 3 | Ván ép gỗ cứng | 4412.31, 4412.33, 4412.34 | EU | 26,7% | EU áp thuế CBPG và chống lẩn tránh (CLC) với Trung Quốc |
| 4 | Nẹp gỗ và gia công millwork | 4409.10, 4409.22, 4409.29 | Hoa Kỳ | 13,0% | Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc; CBPG với Brazil |
| 5 | Thép cuộn và tấm cán nóng (HRC) | Phân nhóm 7208 | Indonesia | 26,2% | Indonesia áp thuế CBPG Trung Quốc, Ấn Độ, Nga, Đài Loan… |
| 6 | Cáp thép dự ứng lực | 7312.10 | Hoa Kỳ | 35,5% | Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc và 15 lãnh thổ |
| 7 | Nắp hộp kim loại bằng thép mạ thiếc | 8309.90 | Ấn Độ | 20,2% | Ấn Độ áp thuế CBPG với Trung Quốc |
| 8 | Thép mạ hợp kim nhôm – kẽm | Phân nhóm 7210, 7212, 7225, 7226 | Thái Lan | 30,0% | Thái Lan áp thuế CBPG với Trung Quốc |
| 9 | Dây đai thép | 7212.20, 7212.30, 7212.40 | Canada | 4,7% | Canada áp thuế CBPG Trung Quốc; VN từng bị điều tra năm 2025 |
| 10 | Đinh thép | Phân nhóm 7317 | Mexico | Thứ 4 thị trường | Mexico áp thuế phòng vệ thương mại với Trung Quốc |
| 11 | Ống đồng | Phân nhóm 7411 | Canada | 35,1% | Chiếm vị trí dẫn đầu thị phần tại Canada |
| 12 | Khung nhôm pin mặt trời | Phân nhóm 7610, 7616 | Ấn Độ | Thứ 2 thị trường | Ấn Độ siết chặt chuỗi cung ứng mô-đun quang điện |
| 13 | Nhôm thanh định hình | Phân nhóm 7604 | Australia | Thứ 3 thị trường | Australia mở rộng các vụ việc rà soát chống trợ cấp |
| 14 | Kính cường lực gia dụng | Phân nhóm 7007 | Ấn Độ | 11,3% | Tăng gấp 9,6 lần sau quyết định thuế của Ấn Độ |
| 15 | Nến và sản phẩm sáp | Phân nhóm 3406 | EU | 51,7% | EU áp thuế CBPG 56,7% – 60,3% đối với Trung Quốc |
| 16 | Xe di chuyển cá nhân tốc độ thấp | 8703.10 | Hoa Kỳ | 72,2% | Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc từ tháng 8/2025 |
| 17 | Lốp cao su xe tải, xe buýt | 4011.20 | EU | 19,2% | EU duy trì thuế CBPG đối với Trung Quốc |
| 18 | Lốp xe tải và xe khách | 4011.20 | Hoa Kỳ | 13,0% | Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc, CBPG Thái Lan |
| 19 | Lốp bơm hơi 13–22 inch | 4011.10, 4011.20 | Mexico | 14,8% | Mexico điều tra CBPG và áp thuế tạm thời với Trung Quốc |
| 20 | Khung gầm rơ-moóc container | 8716.39 | Canada | 3,2% | Canada áp thuế CBPG/CTC Trung Quốc; VN từng bị điều tra CLC |
Hệ quả đối với doanh nghiệp khi bị áp thuế PVTM
Khi một quyết định áp thuế PVTM hoặc kết luận lẩn tránh thuế được ban hành, tác động không chỉ dừng lại ở một lô hàng mà ảnh hưởng trực tiếp đến toàn bộ chiến lược kinh doanh:
- Mất lợi thế cạnh tranh do mức thuế trừng phạt: Mức thuế chống bán phá giá hoặc chống lẩn tránh thường rất cao, dao động từ vài chục đến hàng trăm phần trăm. Gánh nặng chi phí này lập tức đẩy giá bán thành phẩm lên cao, khiến nhà nhập khẩu hủy hợp đồng hoặc chuyển dịch đơn hàng sang thị trường khác.
- Đình chỉ thông quan, tịch thu hàng hóa và rủi ro pháp lý: Trường hợp cơ quan hải quan nước nhập khẩu phát hiện hành vi cố tình làm giả C/O hoặc chuyển tải bất hợp pháp (chỉ thay đổi bao bì, nhãn mác mà không có chuyển đổi mã số hàng hóa – CTC hay đạt tỷ lệ giá trị nội địa cần thiết), doanh nghiệp đối mặt với việc bị truy thu thuế hồi tố, tịch thu hàng hóa, phạt tiền nặng hoặc bị truy cứu trách nhiệm hình sự.
- Hệ lụy dây chuyền lên cả ngành hàng: Một vài doanh nghiệp vi phạm có thể khiến toàn bộ các nhà sản xuất chân chính trong cùng phân ngành tại Việt Nam bị áp mức thuế bình quân toàn quốc (Country-wide rate) rất bất lợi, làm gián đoạn chuỗi cung ứng của cả ngành xuất khẩu.
Khuyến nghị & Giải pháp phòng ngừa cho doanh nghiệp
Để chủ động thích ứng và giảm thiểu rủi ro, doanh nghiệp cần xây dựng chiến lược tuân thủ toàn diện từ khâu sản xuất đến khai báo thương mại.
a. Xây dựng hồ sơ kế toán minh bạch, đầy đủ
- Hệ thống kế toán chi phí theo chuẩn: Chuẩn hóa sổ sách kế toán quản trị và giá thành theo các chuẩn mực kế toán được chấp nhận rộng rãi (IFRS/GAAP). Mọi chi phí từ nguyên vật liệu trực tiếp, nhân công, chi phí khấu hao đến chi phí quản lý doanh nghiệp cần được phân bổ rõ ràng cho từng mã sản phẩm (SKU).
- Lưu trữ dữ liệu truy xuất nguồn gốc (Traceability): Toàn bộ hồ sơ gồm hợp đồng mua bán nguyên phụ liệu, hóa đơn giá trị gia tăng, tờ khai hải quan nhập khẩu, định mức tiêu hao nguyên vật liệu và phiếu xuất kho cần được lưu trữ hệ thống tối thiểu 5 năm. Hồ sơ này là căn cứ then chốt khi cơ quan điều tra nước ngoài tiến hành thẩm tra thực tế tại nhà máy (On-spot verification).
b. Quản lý chuỗi cung ứng hiệu quả
- Đảm bảo quy tắc xuất xứ thực chất: Rà soát quy trình gia công để bảo đảm tỷ lệ giá trị gia tăng (LVC) và các tiêu chí chuyển đổi mã số hàng hóa (CTC) đáp ứng đúng cam kết của từng thị trường mục tiêu. Tuyệt đối tránh các công đoạn chỉ mang tính chất gia công giản đơn như đóng gói, phân loại, dán nhãn hoặc lắp ráp sơ sài.
- Đa dạng hóa nhà cung cấp nguyên vật liệu: Giảm thiểu sự phụ thuộc vào nguyên liệu thô nhập khẩu từ các thị trường đang bị áp thuế PVTM. Ưu tiên sử dụng nguyên vật liệu nội địa hoặc nhập khẩu từ các quốc gia thành viên trong các FTA nhằm đáp ứng quy tắc cộng gộp xuất xứ.
c. Nâng cao năng lực ứng phó pháp lý
- Chủ động theo dõi cảnh báo: Cập nhật thường xuyên các báo cáo cảnh báo sớm từ Cục Phòng vệ thương mại (Bộ Công Thương) và hiệp hội ngành hàng để nắm bắt tín hiệu tăng trưởng bất thường của mặt hàng mình đang sản xuất.
- Sẵn sàng hợp tác khi có điều tra: Khi nước nhập khẩu chính thức ban hành bảng câu hỏi điều tra, doanh nghiệp cần phối hợp chặt chẽ với cơ quan quản lý, hiệp hội và các đơn vị tư vấn pháp lý chuyên sâu. Việc trả lời bảng câu hỏi đầy đủ, đúng hạn và trung thực là điều kiện tiên quyết để được hưởng mức thuế suất riêng lẻ (Individual margin) thay vì bị áp mức thuế bất lợi dựa trên thông tin sẵn có (AFA – Adverse Facts Available).
Phòng vệ thương mại không còn là rủi ro mang tính đột xuất mà đã trở thành công cụ bảo hộ mang tính thường trực của các quốc gia nhập khẩu. Để phát triển bền vững trên thị trường toàn cầu, doanh nghiệp cần chuyển dịch tư duy từ “bị điều tra mới ứng phó” sang “chủ động kiểm soát tuân thủ xuất xứ và dữ liệu chi phí” ngay từ khâu vận hành sản xuất.