TTL Cargo Max
  • GIỚI THIỆU
  • Đường biển
  • Hàng không
  • Kho bãi
  • Hải quan
  • Nghiệp vụ
  • LIÊN HỆ
  • Tiếng Việt
    • English
    • Tiếng Việt
TTL Cargo Max
  • GIỚI THIỆU
  • Đường biển
  • Hàng không
  • Kho bãi
  • Hải quan
  • Nghiệp vụ
  • LIÊN HỆ
  • Tiếng Việt
    • English
    • Tiếng Việt
LOGIN
Thứ Sáu, Tháng 11 6, 2026
Top Posts
Bảng tra cứu mã nước, quốc gia theo chuẩn hải quan...
Danh sách mã cảng biển trên thế giới chính xác mới...
Tra cứu mã cảng biển và kho bãi lớn tại Hải...
Danh sách mã sân bay quốc tế trên thế giới theo...
Bảng giá nâng hạ tại cảng Hải Phòng mới nhất 2026:...
Hướng dẫn xin CO form EUR.1 (EVFTA) xuất khẩu đi Châu...
Hướng dẫn chi tiết quy trình xin C/O form B xuất...
Giá vận tải container khu vực cảng Cát Lái (HCM) tháng...
Danh sách 9 khu công nghiệp tại Vĩnh Phúc mới nhất
Top 14 sân bay lớn nhất Mỹ (Hoa Kỳ) và chi...
SUBSCRIBE NEWSLETTERS
TTL Cargo Max
TTL Cargo Max
  • GIỚI THIỆU
  • Đường biển
  • Hàng không
  • Kho bãi
  • Hải quan
  • Nghiệp vụ
  • LIÊN HỆ
  • Tiếng Việt
    • English
    • Tiếng Việt
Copyright 2021 - All Right Reserved
Đường biểnHàng FCLHàng LCL

Dịch vụ vận tải biển từ cảng Ancona, Italia về Việt Nam

by Joel Luong Tháng 11 5, 2026
written by Joel Luong

Vận tải biển từ cảng Ancona, Italia về Hải Phòng/Cát Lái/Cái Mép: lịch tàu, cước phí và thủ tục nhập khẩu

Hoạt động thương mại song phương giữa Việt Nam và Italia đang ghi nhận những bước chuyển dịch mạnh mẽ dưới đòn bẩy cắt giảm thuế quan sâu rộng từ Hiệp định Thương mại Tự do Việt Nam – EU (EVFTA). Trong đó, miền Trung và miền Đông nước Ý – nơi đặt các thủ phủ công nghiệp chế tạo cơ khí chính xác, thiết bị tự động hóa, đóng tàu du thuyền, công nghiệp chế biến da giày và sản xuất gạch ốp lát men gốm – luôn duy trì nhu cầu xuất khẩu khối lượng lớn sang thị trường Đông Nam Á.

Cảng biển Ancona đóng vai trò là cửa ngõ hàng hải chiến lược bậc nhất khu vực miền Trung bờ biển Adriatic của Italia, kết nối trực tiếp dòng nguyên vật liệu và dây chuyền công nghệ cao này đến các trung tâm sản xuất trọng điểm của Việt Nam qua hệ thống cảng biển Hải Phòng, Cát Lái và Cái Mép – Thị Vải.

Để đưa một lô hàng an toàn, đúng tiến độ và tối ưu hóa chi phí từ Ancona về Việt Nam, các nhà nhập khẩu cần nắm rõ đặc thù luồng tuyến, các điểm chuyển tải trung gian và đặc biệt là cơ chế tự chứng nhận xuất xứ REX theo hiệp định EVFTA.
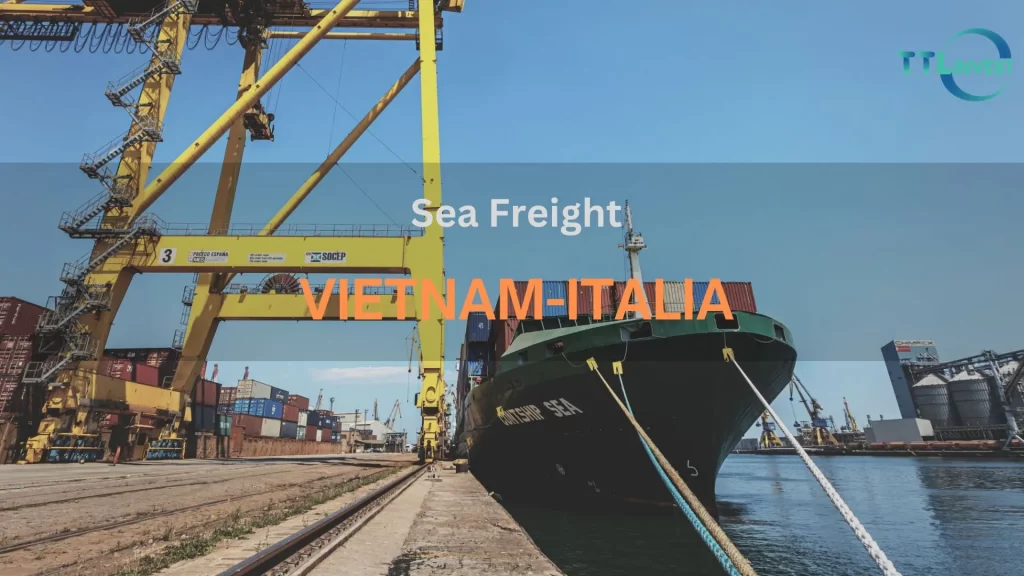
TTL Cargo Max có thế mạnh vận tải biển tuyến châu Âu

Tổng quan về cảng Ancona, Italia

Cảng Ancona (Porto di Ancona, mã UN/LOCODE: ITAOI) tọa lạc tại vị trí trung tâm bờ biển biển Adriatic thuộc vùng Marche, miền Trung nước Ý. Do Cơ quan Quản lý Hệ thống Cảng biển Trung Biển Adriatic (Autorità di Sistema Portuale del Mare Adriatico Centrale) điều hành, cảng đóng vai trò là đầu mối hạ tầng logistics và thương mại quốc tế sống còn của cả vùng lãnh thổ rộng lớn gồm Marche, Umbria, Abruzzo và một phần vùng Emilia-Romagna.

Cảng Ancona liên kết trực tiếp với mạng lưới đường cao tốc A14 (Bologna – Taranto) và tuyến hành lang đường sắt quốc gia Ý, hình thành mạng lưới vận tải đa phương thức hoàn chỉnh tỏa đi các cụm công nghiệp chuyên ngành:

  • Cụm cơ khí chính xác, chế tạo khuôn mẫu, máy đóng gói và máy chế biến thực phẩm.
  • Trung tâm sản xuất da thuộc, phụ liệu giày dép cao cấp và đồ gỗ nội thất thủ công danh tiếng của vùng Marche.
  • Cụm công nghiệp chế tạo du thuyền và kết cấu kim loại cao cấp.

Về năng lực hạ tầng, bến cảng container chuyên dụng (Ancona Container Terminal – ACT) được trang bị hệ thống cầu bờ hiện đại, chiều dài cầu bến liên tục và độ sâu mớn nước đạt từ -12m đến -12.5m, chuyên tiếp nhận các đội tàu feeder kết nối thường nhật ra các cụm cảng nước sâu (Hub Ports) lớn tại Địa Trung Hải như Gioia Tauro, Piraeus, Malta hoặc Port Said trước khi hàng hóa được xếp lên các siêu tàu mẹ (ULCVs) chạy thẳng tuyến Á – Âu.

TTL Cargo Max là đại lý tàu biển chuyên tuyến Ancona, Italia

a. Đại lý hàng hóa của nhiều hãng tàu lớn

Do đặc thù vị trí địa lý nằm sâu trong biển Adriatic, các tuyến vận chuyển từ cảng Ancona về Việt Nam đều vận hành theo mô hình kết hợp: tàu gom container (Feeder) chặng biển Adriatic kết nối chuyển tải (Transhipment) tại các cảng trung chuyển quốc tế trước khi theo tàu mẹ về Hải Phòng, Cát Lái và Cái Mép.

TTL Cargo Max hiện là đại lý cấp 1 và đối tác booking trực tiếp của các hãng tàu container toàn cầu khai thác mạnh nhất tuyến Ancona:

  1. MSC (Mediterranean Shipping Company): Khai thác mạng lưới dày đặc qua hub chuyển tải Gioia Tauro hoặc Piraeus; ưu thế vượt trội về lượng vỏ container rỗng tại chỗ ở khu vực miền Trung nước Ý và giá cước cạnh tranh nhất thị trường.
  2. CMA CGM: Hãng tàu hàng đầu nước Pháp với dịch vụ feeder ổn định qua Malta Freeport hoặc Beirut/Alexandria, quản trị rủi ro hành trình và theo dõi định vị chuẩn xác.
  3. Maersk Line: Vận hành dịch vụ feeder kết nối các hub Địa Trung Hải (như Port Said / Algeciras), lịch trình ổn định và hệ sinh thái quản lý chứng từ kỹ thuật số hiện đại.
  4. Hapag-Lloyd: Thế mạnh vượt trội về trang thiết bị đặc thù, quản lý container hàng lạnh (Reefer) và dịch vụ chuyển tải qua Damietta/Piraeus.
  5. COSCO Shipping: Lựa chọn kinh tế tối ưu cho các luồng hàng bách hóa, kết nối trung chuyển qua Piraeus (hub chiến lược độc quyền của COSCO tại Hy Lạp) trước khi về thẳng Việt Nam.
Tiêu chíMSCCMA CGMMaersk LineHapag-LloydCOSCO
Giá cướcRất cạnh tranhTrung bình – KháTrung bình – KháKháCạnh tranh nhất
Transit Time (Hải Phòng)35 – 42 ngày34 – 40 ngày33 – 39 ngày36 – 42 ngày35 – 43 ngày
Transit Time (Cát Lái/Cái Mép)32 – 38 ngày30 – 36 ngày30 – 35 ngày32 – 38 ngày32 – 40 ngày
Tần suất chuyến1 chuyến/tuần1 chuyến/tuần1 chuyến/tuần1 chuyến/tuần1 chuyến/tuần
Các hãng tàu tuyến Ancona (ITAOI) về Việt Nam (Hải Phòng / Cát Lái / Cái Mép)

Tư vấn lựa chọn hãng tàu phù hợp:

  • Tuyến từ Ancona bắt buộc phải qua 1 điểm chuyển tải (Transhipment). Vì vậy, với các lô hàng nguyên phụ liệu phục vụ nhà máy chạy đơn hàng gấp, khách hàng nên ưu tiên lựa chọn Maersk hoặc CMA CGM để kiểm soát chặt thời gian kết nối feeder tại hub trung chuyển, hạn chế tối đa nguy cơ rớt tàu (roll container).
  • Với các lô hàng máy móc cơ khí, gạch men, hóa chất hoặc phụ kiện gia công khối lượng lớn cần tối ưu giá thành logistics trên từng container, MSC và COSCO là phương án kinh tế hàng đầu.
  • Tuyến đường biển từ Địa Trung Hải về châu Á chịu tác động bởi tình hình an ninh hàng hải tại khu vực kênh đào Suez/Biển Đỏ. Khi tàu phải đổi hải trình vòng qua Mũi Hảo Vọng (Nam Phi), thời gian vận chuyển thực tế có thể cộng thêm từ 10 – 15 ngày. Doanh nghiệp cần phối hợp với TTL Cargo Max để theo dõi sát lịch trình ETA từng tuần.

b. TTL Cargo Max có giá cước tốt, ổn định

Thông qua cam kết sản lượng dài hạn (Service Contract) ký trực tiếp với các hãng tàu, TTL Cargo Max luôn bảo đảm mức cước cạnh tranh và chính sách giữ chỗ (space) ưu tiên, loại bỏ rủi ro thiếu vỏ cont tại các depot quanh vùng Marche trong mùa cao điểm.

Bên cạnh container bách hóa tiêu chuẩn (20’DC, 40’DC, 40’HC), TTL Cargo Max sở hữu năng lực xử lý đối với các loại hàng dự án và trang thiết bị chuyên dụng:

  • Container Flat Rack (FR) & Open Top (OT): Vận chuyển máy móc đóng gói, dây chuyền sản xuất đồ gỗ, máy tiện phay CNC công nghiệp nặng và du thuyền thể thao dạng hàng quá khổ (OOG – Out of Gauge).
  • Container ISO Tank & Container Lạnh (Reefer): Vận chuyển nguyên liệu hóa chất dạng lỏng, phụ gia công nghiệp, hương liệu và dược phẩm đòi hỏi duy trì dải nhiệt độ chính xác cùng dữ liệu trích xuất từ thiết bị đo nhiệt độ tự động (Data Logger).

c. Giải pháp giao nhận hàng hóa tận nơi Door-to-Door

TTL Cargo Max thiết lập mạng lưới đối tác đại lý giao nhận bản địa dày dặn kinh nghiệm trải dài từ Ancona, Bologna, Florence, Pesaro, Macerata đến Rome và Milan:

  • Điều động xe đầu kéo, xe tải sàn chuyên dụng đến lấy hàng tận xưởng (Ex-Works) của nhà sản xuất tại bất kỳ địa điểm nào trên toàn lãnh thổ Ý.
  • Kiểm tra quy cách đóng gói, quy chuẩn pallet và hỗ trợ hoàn tất thủ tục thông quan xuất khẩu tại hải quan nội địa Ý
  • Tổ chức kéo hàng về hạ bãi tại cảng Ancona, làm thủ tục hải quan cửa khẩu và xếp container lên tàu
  • Vận chuyển an toàn về đến các cảng biển Việt Nam, đảm nhận trọn gói khâu mở tờ khai hải quan nhập khẩu, giải phóng hàng và điều vận xe giao thẳng vào kho xưởng/nhà máy của khách hàng tại các khu công nghiệp Bắc Ninh, Hải Dương, Hà Nội, Hưng Yên, Đồng Nai, Bình Dương, Long An.

TTL Cargo Max có kinh nghiệm xử lý nhiều hàng khó

Khu vực miền Trung nước Ý sở hữu thế mạnh vượt trội về công nghiệp công nghệ cao và hàng tiêu dùng giá trị lớn. Các mặt hàng TTL Cargo Max thường xuyên xử lý từ Ancona bao gồm:

  • Máy móc, thiết bị cơ khí chính xác và dây chuyền đã qua sử dụng:
    • Lưu ý nghiệp vụ: Hàng hóa bắt buộc phải tuân thủ nghiêm ngặt Quyết định số 18/2019/QĐ-TTg của Thủ tướng Chính phủ (tuổi thiết bị không vượt quá 10 năm tính từ năm sản xuất đến năm nhập khẩu, được sản xuất theo quy chuẩn kỹ thuật an toàn của EU hoặc G7).
    • TTL Cargo Max hỗ trợ doanh nghiệp đăng ký giám định tình trạng máy móc, tuổi thiết bị và tính đồng bộ ngay tại xưởng ở Ý hoặc phối hợp với các tổ chức giám định chỉ định kiểm tra tại cảng dỡ trước khi thông quan tờ khai.
  • Da thuộc công nghiệp và nguyên phụ liệu da giày cao cấp:
    • Lưu ý nghiệp vụ: Da thuộc đã qua xử lý hóa chất không thuộc diện kiểm dịch động vật nhưng yêu cầu kiểm soát độ ẩm khắt khe trong quá trình vận chuyển container đường biển dài ngày qua các vùng nhiệt đới để ngăn chặn nấm mốc. Cần kiểm tra kỹ mô tả mã HS phân loại (nhóm 41.04 – 41.13), thành phần da (da bò non, da cừu…) và xuất xứ để áp đúng mã biểu thuế EVFTA.
  • Gạch ốp lát men gốm và vật liệu xây dựng hoàn thiện:
    • Lưu ý nghiệp vụ: Thuộc diện quản lý chuyên ngành theo quy chuẩn kỹ thuật quốc gia QCVN 16:2023/BXD của Bộ Xây dựng. Hàng cập cảng phải đăng ký chứng nhận hợp quy, công bố hợp quy và lấy mẫu kiểm nghiệm chất lượng cơ lý trước khi được hoàn tất thủ tục thông quan đưa vào lưu thông.
  • Hóa chất công nghiệp, dung môi và chất kết dính chuyên dụng:
    • Lưu ý nghiệp vụ: Doanh nghiệp phải cung cấp Phiếu an toàn hóa chất (MSDS) để xác định mã UN và nhóm nguy hiểm (IMO Class).

Hồ sơ nhập khẩu hàng hóa từ Ancona, Italia cần lưu ý những gì?

a. Bộ hồ sơ cần chuẩn bị để thông quan

Bộ chứng từ thông quan thương mại chuẩn bao gồm:

  1. Tờ khai hải quan nhập khẩu: Truyền số liệu điện tử qua hệ thống VNACCS/VCIS.
  2. Vận đơn đường biển (Ocean Bill of Lading): Bản gốc (Original B/L) hoặc Điện giao hàng (Surrendered B/L / Seaway Bill) do hãng tàu hoặc TTL Cargo Max phát hành.
  3. Hóa đơn thương mại (Commercial Invoice): Ghi rõ điều kiện Incoterms 2020 (EXW, FOB, CFR, CIF…), trị giá thanh toán, số tài khoản và thông tin bên mua/bên bán.
  4. Phiếu đóng gói chi tiết (Packing List): Chi tiết số lượng kiện hàng, khối lượng tịnh (Net Weight), tổng trọng lượng (Gross Weight) và thể tích (CBM).
  5. Hợp đồng mua bán ngoại thương (Sales Contract): Chứng từ cơ sở xác định thỏa thuận giao dịch.
  6. Chứng từ chứng nhận xuất xứ (Cơ chế tự chứng nhận xuất xứ REX): Căn cứ để áp dụng thuế suất ưu đãi đặc biệt theo Hiệp định EVFTA.
  7. Chứng từ kiểm tra chuyên ngành: Chứng thư giám định máy móc cũ, hồ sơ đăng ký hợp quy vật liệu xây dựng, giấy xác nhận khai báo hóa chất (tùy theo mã HS từng mặt hàng cụ thể).

b. Kinh nghiệm kiểm tra mã REX (Registered Exporter System) cho hàng hóa nhập khẩu từ Italia

Trong khuôn khổ Hiệp định EVFTA (hướng dẫn tại Thông tư 11/2020/TT-BCT của Bộ Công Thương và các văn bản chỉ đạo của Tổng cục Hải quan), cơ chế chứng nhận xuất xứ đối với hàng hóa nhập khẩu từ Liên minh Châu Âu (EU) áp dụng các quy chuẩn sau:

  • Hạn mức áp dụng:
    • Đối với các lô hàng có trị giá vượt quá 6.000 EUR: Cơ quan hải quan Ý không cấp C/O form EUR.1 giấy. Nhà xuất khẩu tại Ý bắt buộc phải đăng ký mã số REX (Registered Exporter System) với cơ quan hải quan nước sở tại và phát hành Lời văn khai báo xuất xứ (Origin Statement) trực tiếp trên chứng từ thương mại.
    • Đối với các lô hàng có trị giá từ 6.000 EUR trở xuống: Bất kỳ doanh nghiệp xuất khẩu nào của Ý cũng có quyền tự lập phát hành lời văn khai báo xuất xứ trên chứng từ mà không bắt buộc phải có mã số REX.
  • Quy chuẩn câu văn tự chứng nhận xuất xứ:
    • Lời văn tự chứng nhận bắt buộc phải được in hoặc đánh máy trực tiếp lên Hóa đơn thương mại (Commercial Invoice), Phiếu đóng gói (Packing List) hoặc chứng từ thương mại hợp lệ khác.
    • Mẫu câu văn tiếng Anh chuẩn mực:

“The exporter of the products covered by this document (customs authorization No: ITREX…) declares that, except where otherwise clearly indicated, these products are of European (or EU) preferential origin.”

  • Trên chứng từ phải ghi rõ ngày tháng lập, địa điểm, họ tên và chữ ký sống/chữ ký số hợp lệ của người có thẩm quyền của nhà xuất khẩu.
  • Kỹ năng đối soát và kiểm tra tính hợp lệ của mã REX:
    • Doanh nghiệp cần truy cập ngay vào hệ thống dữ liệu trực tuyến của Ủy ban Châu Âu: EC REX Validation Portal.
    • Nhập mã số tự chứng nhận (tiền tố của Ý bắt đầu bằng ITREX…).
    • Kiểm tra trạng thái hiệu lực: Mã số phải đang hoạt động (Valid).
    • Đối chiếu tính đồng nhất: Tên pháp nhân công ty, địa chỉ trụ sở đăng ký trên cổng dữ liệu EC phải trùng khớp 100% từng chữ với thông tin nhà xuất khẩu ghi trên Hóa đơn thương mại, Packing List và Vận đơn.
    • Nếu phát hiện nhà cung cấp đổi tên công ty, đổi địa chỉ văn phòng nhưng chưa cập nhật dữ liệu mã REX trên hệ thống hải quan EU, cơ quan Hải quan Việt Nam sẽ từ chối chấp nhận chứng từ ưu đãi xuất xứ, dẫn tới việc áp mức thuế thông thường (MFN) và phát sinh chi phí thuế rất lớn.

FAQ (Câu hỏi thường gặp)

Thời gian vận chuyển đường biển từ cảng Ancona về Hải Phòng và Cát Lái/Cái Mép mất bao nhiêu ngày?

Thời gian vận chuyển (Transit Time) trung bình từ Ancona về TP. Hồ Chí Minh (Cát Lái) / Cái Mép thường kéo dài từ 30 đến 38 ngày; về khu vực cảng Hải Phòng dao động từ 33 đến 42 ngày.

Hàng máy móc nhập khẩu từ miền Trung nước Ý về cảng có tuổi đời trên 10 năm thì có nhập khẩu được không?

Theo Quyết định số 18/2019/QĐ-TTg, máy móc thiết bị đã qua sử dụng có tuổi đời vượt quá 10 năm tính từ năm sản xuất sẽ không được phép nhập khẩu vào Việt Nam cho mục đích sản xuất thông thường. Trường hợp doanh nghiệp là doanh nghiệp công nghệ cao hoặc dây chuyền có công suất hiệu năng vượt trội, cần phải làm hồ sơ xin phê duyệt chấp thuận đặc biệt từ Bộ Khoa học và Công nghệ trước khi cho hàng xuất bến từ Ý.

Làm thế nào để xin được thời gian miễn phí lưu container/lưu bãi (Free Demurrage & Detention) từ 14 đến 21 ngày tại cảng Việt Nam?

Hạn miễn phí lưu cont/bãi tiêu chuẩn của các hãng tàu chặng châu Âu về Việt Nam chỉ từ 3 đến 7 ngày. Khi sử dụng dịch vụ của TTL Cargo Max, chúng tôi sẽ đàm phán xin văn bản chấp thuận gói miễn phí kết hợp Demurrage/Detention (Free Combined) từ 14 đến 21 ngày ngay từ khi cấp booking tại Ý, giúp khách hàng yên tâm xử lý thủ tục hải quan và giám định chuyên ngành mà không lo phát sinh phí phạt.

Trường hợp nhà xuất khẩu tại Ý ghi sai một chữ trong địa chỉ trên lời văn mã REX thì hải quan Việt Nam có chấp nhận không?

Cơ quan Hải quan Việt Nam kiểm soát rất nghiêm ngặt dữ liệu REX. Nếu sai lệch địa chỉ là lỗi kỹ thuật nhỏ nhưng mã số và tên công ty hoàn toàn trùng khớp trên cổng EC Validation, doanh nghiệp cần yêu cầu nhà xuất khẩu phát hành lại hóa đơn sửa đổi hoặc lập công văn giải trình kèm xác nhận từ phòng thương mại/cơ quan thuế của Ý để bổ sung cho Chi cục Hải quan xử lý trong thời hạn quy định. TTL Cargo Max luôn hỗ trợ kiểm tra trước bản nháp (draft) chứng từ trước khi tàu khởi hành để loại bỏ rủi ro này.

TTL Cargo Max có nhận bốc xếp và vận chuyển các kiện hàng máy móc quá khổ (OOG) từ xưởng ở Ý về tận móng công trình nhà máy tại Việt Nam không?

Có. Dịch vụ Door-to-Door trọn gói của TTL Cargo Max bao gồm: điều động phương tiện moóc lùn chuyên dụng nhận hàng tại xưởng, làm thủ tục hải quan xuất khẩu, đóng hàng và lashing vào container Flat Rack/Open Top tại cảng Ancona; sau khi cập cảng Hải Phòng hoặc Cát Lái, chúng tôi tổ chức kiểm tra an toàn, rút ruột container hoặc điều động rơ-moóc chuyên dụng vận chuyển an toàn về đến chân công trình nhà máy Việt Nam.

Liên hệ TTL Cargo Max để được báo giá tốt nhất

Quý doanh nghiệp đang tìm kiếm giải pháp vận chuyển đường biển an toàn, ổn định lịch trình với chi phí tối ưu từ cảng Ancona và các khu vực công nghiệp tại Italia về Việt Nam?

Hãy liên hệ ngay với đội ngũ chuyên gia logistics của TTL Cargo Max để nhận:

  • Bảng phân tích hành trình, so sánh chi tiết giá cước biển và lịch tàu chạy theo từng tuần.
  • Dịch vụ tư vấn chuyên sâu mã số HS, chính sách quản lý chuyên ngành và rà soát tính hợp lệ của mã tự chứng nhận xuất xứ REX nhằm bảo đảm tối đa ưu đãi thuế quan EVFTA.
  • Phương án giao nhận trọn gói Door-to-Door chuyên nghiệp, an toàn và chuẩn xác.

TTL Cargo Max – Đồng hành vững chắc trên mọi hải trình thương mại quốc tế!

Tháng 11 5, 2026 0 comments
0 FacebookTwitterPinterestEmail
Dịch vụHải quanNghiệp vụ hải quan

Dịch vụ tư vấn và lập báo cáo quyết toán Hải quan

by Joel Luong Tháng 11 4, 2026
written by Joel Luong

Dịch vụ tư vấn và lập báo cáo quyết toán Hải quan: Đồng bộ số liệu, tuân thủ quy định pháp luật

Đối với các doanh nghiệp hoạt động theo loại hình Gia công (GC), Sản xuất xuất khẩu (SXXK) và Chế xuất (EPE), chu kỳ lập Báo cáo quyết toán (BCQT) Hải quan thường niên luôn là giai đoạn căng thẳng nhất trong năm tài chính. Theo quy định của Luật Hải quan, doanh nghiệp phải hoàn thành nghĩa vụ nộp báo cáo chậm nhất vào ngày thứ 90 kể từ ngày kết thúc năm tài chính. Tuy nhiên, áp lực lớn nhất không nằm ở thời hạn nộp tờ khai, mà nằm ở tính logic, sự tương thích và khả năng giải trình số liệu quản trị thực tế.

Trong thực tế vận hành tại nhà máy, sự đứt gãy thông tin giữa ba bộ phận nghiệp vụ thường xuyên diễn ra:

  • Bộ phận Kho: Quản lý hàng hóa theo dòng chảy vật lý thực nhập – thực xuất, xử lý hao hụt, phế liệu, phế phẩm thực tế phát sinh trên dây chuyền và lượng hàng mượn/trả nội bộ.
  • Bộ phận Kế toán: Hạch toán giá trị và biến động dòng tiền, ghi nhận tồn kho trên hệ thống phần mềm (ERP/kế toán) qua các tài khoản 152, 155, 154 căn cứ theo hóa đơn, chứng từ kế toán và phương pháp tính giá xuất kho.
  • Bộ phận Xuất Nhập Khẩu (XNK): Theo dõi số lượng hàng hóa căn cứ trên các tờ khai hải quan đã thông quan, phân loại chi tiết theo mã loại hình chuyên biệt (E21, E31, E62, E42,…).

Sự thiếu đồng bộ này tạo ra khoảng vênh số liệu: số lượng tồn trên sổ sách kế toán không khớp với tồn kho thực tế, và cả hai con số này đều lệch so với lượng tồn lý thuyết trên hệ thống hải quan. Khi bước vào kỳ kiểm tra sau thông quan (KTSTQ), chênh lệch âm/dương không giải trình được nguồn gốc hợp lý sẽ trực tiếp dẫn đến nguy cơ bị ấn định thuế nhập khẩu, thuế GTGT, phạt vi phạm hành chính từ 10% đến 20% trên số thuế khai thiếu, tính tiền chậm nộp 0.03%/ngày, thậm chí bị hạ luồng phân loại doanh nghiệp từ luồng xanh xuống luồng vàng hoặc đỏ.

Thấu hiểu bài toán này, TTL Cargo Max cung cấp dịch vụ tư vấn và lập báo cáo quyết toán Hải quan chuyên nghiệp. Chúng tôi đóng vai trò là “màng lọc kỹ thuật”, kiểm tra chéo, bóc tách nguyên nhân sai lệch và chuẩn hóa số liệu trước khi truyền dữ liệu chính thức lên hệ thống của Tổng cục Hải quan.

Báo cáo quyết toán hải quan cần được thực hiện đúng theo quy định pháp luật

Căn cứ pháp lý và các quy định bắt buộc doanh nghiệp cần nắm rõ

Báo cáo quyết toán không đơn thuần là một bảng kê khai xuất – nhập – tồn, mà là cơ sở pháp lý để cơ quan Hải quan đánh giá sự tuân thủ điều kiện miễn thuế của nguyên liệu nhập khẩu. Để thực hiện chuẩn xác, doanh nghiệp cần nắm vững các văn bản quy phạm pháp luật hiện hành:

  • Luật Hải quan số 54/2014/QH13: Quy định về nghĩa vụ cung cấp thông tin, kiểm tra hồ sơ và kiểm tra sau thông quan tại trụ sở cơ quan hải quan hoặc trụ sở doanh nghiệp.
  • Thông tư số 38/2015/TT-BTC và Thông tư số 39/2018/TT-BTC: Khung pháp lý nền tảng quy định về thủ tục hải quan, kiểm tra, giám sát hải quan; thuế xuất khẩu, thuế nhập khẩu và quản lý thuế đối với hàng hóa xuất khẩu, nhập khẩu. Đặc biệt, Điều 60 quy định chi tiết về nguyên tắc lập, thời hạn nộp và mẫu biểu báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu, hàng hóa xuất khẩu.
  • Nghị định 128/2020/NĐ-CP (được sửa đổi, bổ sung bởi Nghị định 102/2021/NĐ-CP): Quy định rõ chế tài xử phạt vi phạm hành chính trong lĩnh vực hải quan. Hành vi không nộp đúng hạn, khai sai số lượng, trị giá, chủng loại nguyên liệu nhập khẩu để sản xuất hàng xuất khẩu đều bị xử lý nghiêm minh theo khung phạt định mức.
  • Quy định về thời hạn nộp và quyền sửa đổi:
    • Thời hạn nộp chính thức: Chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính của doanh nghiệp.
    • Cơ chế sửa đổi bổ sung: Doanh nghiệp được quyền nộp báo cáo quyết toán sửa đổi, bổ sung trong vòng 60 ngày kể từ ngày hết hạn nộp báo cáo quyết toán, nhưng phải thực hiện trước thời điểm cơ quan hải quan ban hành quyết định kiểm tra sau thông quan, thanh tra hoặc kiểm tra báo cáo quyết toán.

TTL Cargo Max xây dựng quy trình tư vấn và lập báo cáo quyết toán trọn gói

Để loại bỏ hoàn toàn các điểm mù số liệu, TTL Cargo Max triển khai quy trình kỹ thuật 4 bước trọn gói:

  1. Bước 1: Kiểm tra, rà soát cơ sở dữ liệu trên phần mềm Hải quan và dữ liệu kế toán, kho

    Đây là khâu quan trọng nhất, mang tính quyết định đến độ chính xác của toàn bộ bộ hồ sơ:
    -Đối chiếu số liệu tồn kho và xuất nhập khẩu: Đối chiếu dữ liệu tồn kho đầu kỳ của năm báo cáo với số dư cuối kỳ trên BCQT năm trước; đối chiếu dữ liệu xuất nhập khẩu nguyên phụ liệu (NVL) – thành phẩm (TP) giữa phần mềm khai báo hải quan (ECUS) với hệ thống sổ sách kế toán tài chính.
    -Đối chiếu mã hàng: Xây dựng và kiểm tra Bảng mã quy đổi (Mapcode) giữa mã NVL/TP khai báo trên tờ khai hải quan với mã quản trị nội bộ của phòng kế toán và quản lý kho.
    -Đối chiếu các phát sinh đặc thù: Rà soát và xử lý các tờ khai sửa (AMA), tờ khai hủy, tờ khai chuyển đổi mục đích sử dụng (A42/E42), hàng hư hỏng đã làm thủ tục tiêu hủy, hàng mượn/tạm xuất tái nhập, và lượng hàng đang đi đường (đã thông quan nhưng hàng chưa về kho tại ngày chốt sổ).
    -Đối chiếu định mức (BOM): So sánh bảng định mức kỹ thuật ban đầu với định mức sản xuất thực tế (actual BOM); kiểm tra các mã thành phẩm đã xuất khẩu nhưng chưa được thiết lập định mức, hoặc các mã nguyên vật liệu phát sinh tiêu hao nhưng không nằm trong danh mục định mức đăng ký.

  2. Bước 2: Tính toán, lập báo cáo quyết toán năm

    Sau khi rà soát và hiệu chỉnh các sai lệch kỹ thuật, TTL Cargo Max tính toán và hoàn thiện các biểu mẫu quy chuẩn theo Thông tư 39/2018/TT-BTC:
    – Mẫu số 15/BCQT-NVL/GSQL: Báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư nhập khẩu (theo dõi biến động nhập – xuất – tồn và mục đích sử dụng của từng mã NVL).
    – Mẫu số 15a/BCQT-SP/GSQL: Báo cáo quyết toán tình hình xuất nhập tồn sản phẩm xuất khẩu.
    – Mẫu số 16/ĐMTT/GSQL: Bảng định mức thực tế sản xuất của các mặt hàng xuất khẩu, phản ánh chính xác lượng tiêu hao vật tư, tỷ lệ phế liệu và hao hụt thực tế.

  3. Bước 3: Truyền báo cáo quyết toán năm lên phần mềm ECUS

    Kiểm tra tính toàn vẹn của tệp dữ liệu, thực hiện kiểm tra logic thuật toán cân đối âm – dương tồn kho, sau đó tiến hành truyền tải chính thức bộ Báo cáo quyết toán lên hệ thống tiếp nhận của cơ quan Hải quan qua phần mềm ECUS5-VNACCS. Theo dõi phản hồi của hệ thống cho đến khi nhận được xác nhận tiếp nhận thành công.

  4. Bước 4: Tư vấn hoàn thiện quy trình quản lý nội bộ

    Không chỉ dừng lại ở việc nộp xong báo cáo, các chuyên gia của TTL Cargo Max sẽ:
    – Chỉ rõ các lỗ hổng quản trị dẫn đến việc sai lệch số liệu trong năm vừa qua.
    – Thiết lập bảng luân chuyển chứng từ chuẩn mực giữa ba bộ phận Kế toán – XNK – Kho.
    – Hướng dẫn lập hồ sơ lưu trữ bằng chứng (Audit Trail) để doanh nghiệp luôn sẵn sàng giải trình thuyết phục khi có đoàn kiểm tra sau thông quan.

Khuyến nghị thời gian thực hiện: Để đảm bảo việc rà soát, đối chiếu và khắc phục sai lệch được kỹ lưỡng, doanh nghiệp cần chốt và cung cấp đầy đủ số liệu, chứng từ muộn nhất vào ngày 31 tháng 1 (trong vòng 30 ngày kể từ ngày kết thúc năm tài chính).

TTL Cargo Max hướng dẫn chuẩn bị hồ sơ hoàn chỉnh

Công tác chuẩn bị chứng từ càng chi tiết thì tiến độ rà soát càng nhanh chóng và chuẩn xác. Doanh nghiệp cần phối hợp tập hợp các nhóm tài liệu sau:

1. Số liệu xuất nhập khẩu (Dữ liệu Hải quan)

  • Báo cáo chi tiết các tờ khai hải quan xuất nhập khẩu trong năm tài chính chiết xuất từ phần mềm ECUS.
  • Báo cáo quyết toán đã nộp của các năm liền kề trước đó (Mẫu 15, 15a, 16) để xác thực tính liên tục của số dư đầu kỳ.
  • Danh sách tờ khai sửa sau thông quan (AMA) và danh sách các tờ khai đã thực hiện hủy.
  • Danh sách các lô hàng đang đi đường (tờ khai đã thông quan cuối kỳ nhưng hàng thực tế chưa nhập kho, hoặc hàng đã về đến kho nhưng chưa hoàn tất thủ tục mở tờ khai).

2. Số liệu kế toán và quản trị kho

  • Sổ chi tiết và sổ tổng hợp các tài khoản: TK 151 (Hàng mua đang đi đường), TK 152 (Nguyên liệu, vật liệu), TK 154 (Chi phí sản xuất, kinh doanh dở dang), TK 155 (Thành phẩm), TK 156 (Hàng hóa).
  • Sổ chi tiết / tổng hợp kho: Thẻ kho chi tiết từng mã vật tư, bảng tổng hợp nhập – xuất – tồn kho vật lý.
  • Sổ kho phế liệu, phế phẩm: Ghi nhận lượng phế liệu thu hồi, biên bản tiêu hủy phế liệu có sự giám sát của cơ quan hải quan/môi trường (nếu có), hoặc hóa đơn bán phế liệu nội địa.
  • Lệnh sản xuất & Định mức: Các lệnh điều động sản xuất thực tế tại nhà máy, bảng định mức kỹ thuật sản phẩm xuất khẩu.
  • Bảng mã quy đổi (Mapcode): Bảng đối chiếu chéo bắt buộc giữa mã nguyên vật liệu, thành phẩm trên tờ khai hải quan với mã vật tư, sản phẩm trên phần mềm kế toán và kho nội bộ.

Vì sao nên sử dụng dịch vụ của TTL Cargo Max?

Lựa chọn đơn vị đồng hành chuyên nghiệp không đơn thuần là chi phí thuê ngoài, mà là khoản đầu tư phòng ngừa rủi ro tài chính trực tiếp cho doanh nghiệp.

Tiêu chí đánh giáDoanh nghiệp tự triển khai nội bộDịch vụ chuyên nghiệp tại TTL Cargo Max
Năng lực bóc tách số liệuNhân sự thường bị cuốn vào thói quen xử lý sự vụ, khó nhận diện các lỗi sai hệ thống kéo dài qua nhiều kỳ.Đội ngũ chuyên gia kiểm toán dữ liệu độc lập, bóc tách chính xác từng mã chênh lệch và nguyên nhân cốt lõi.
Kỹ thuật xử lý Mapcode & UOMDễ gặp lỗi làm tròn số học hoặc sai lệch đơn vị tính khi quy đổi giữa ECUS và ERP.Ứng dụng quy trình xử lý dữ liệu chuẩn hóa, khớp mã tuyệt đối giữa Hải quan và Kế toán.
Kinh nghiệm kiểm tra sau thông quanThường bị động, lúng túng khi nhận quyết định kiểm tra hoặc giải trình các chỉ tiêu tồn kho bất thường.Hỗ trợ xây dựng kịch bản giải trình logic, lập luận dựa trên chứng từ thực tế có giá trị pháp lý cao.
Tính an toàn và bảo mậtDễ phát sinh rủi ro phạt thuế ngoài dự kiến khi thay đổi nhân sự phụ trách.Cam kết bảo mật tuyệt đối dữ liệu sản xuất, đồng hành chịu trách nhiệm về tính logic của số liệu đã lập.
So sánh giữa việc DN tự lập báo cáo và thuê dịch vụ của TTL Cargo Max

TTL Cargo Max: Đại lý hải quan chuyên nghiệp

Báo cáo quyết toán Hải quan là thước đo phản ánh toàn diện sức khỏe quản trị của doanh nghiệp sản xuất xuất khẩu và chế xuất. Một bộ hồ sơ quyết toán chuẩn chỉnh, dữ liệu thống nhất giữa Kho – Kế toán – Tờ khai sẽ giúp doanh nghiệp hoàn toàn chủ động, vững tâm trước mọi cuộc thanh tra, kiểm tra sau thông quan.

Liên hệ ngay với đội ngũ chuyên gia của TTL Cargo Max để được thực hiện khảo sát hiện trạng số liệu và tư vấn giải pháp báo cáo quyết toán hải quan an toàn, tối ưu nhất cho năm tài chính của bạn.

Tháng 11 4, 2026 0 comments
0 FacebookTwitterPinterestEmail
Nghiệp vụNghiệp vụ hải quanTin tức

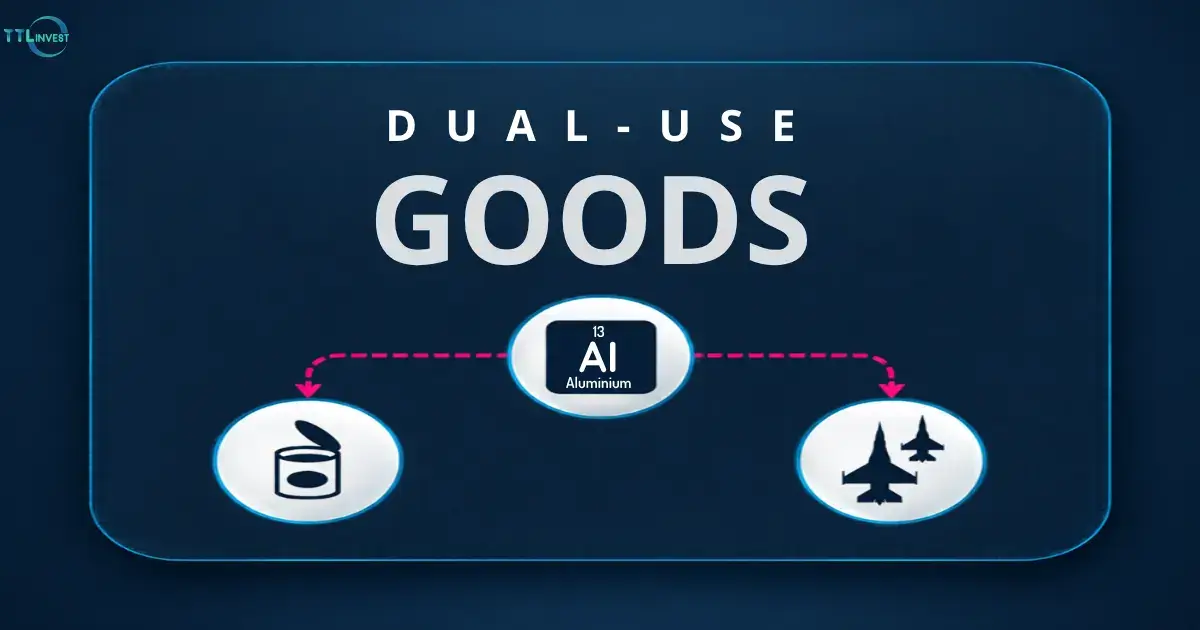
Hàng hóa lưỡng dụng là gì? Hướng dẫn quy trình & thủ tục khai báo hải quan

by Joel Luong Tháng 11 1, 2026
written by Joel Luong

Hàng hóa lưỡng dụng là gì? Hướng dẫn quy trình & thủ tục khai báo hải quan

Trong bối cảnh thương mại quốc tế ngày càng biến động và các cam kết kiểm soát thương mại chiến lược (Strategic Trade Control) được siết chặt trên phạm vi toàn cầu, hàng hóa lưỡng dụng (Dual-use goods) đã trở thành một trong những nhóm hàng chịu sự giám sát nghiêm ngặt nhất.

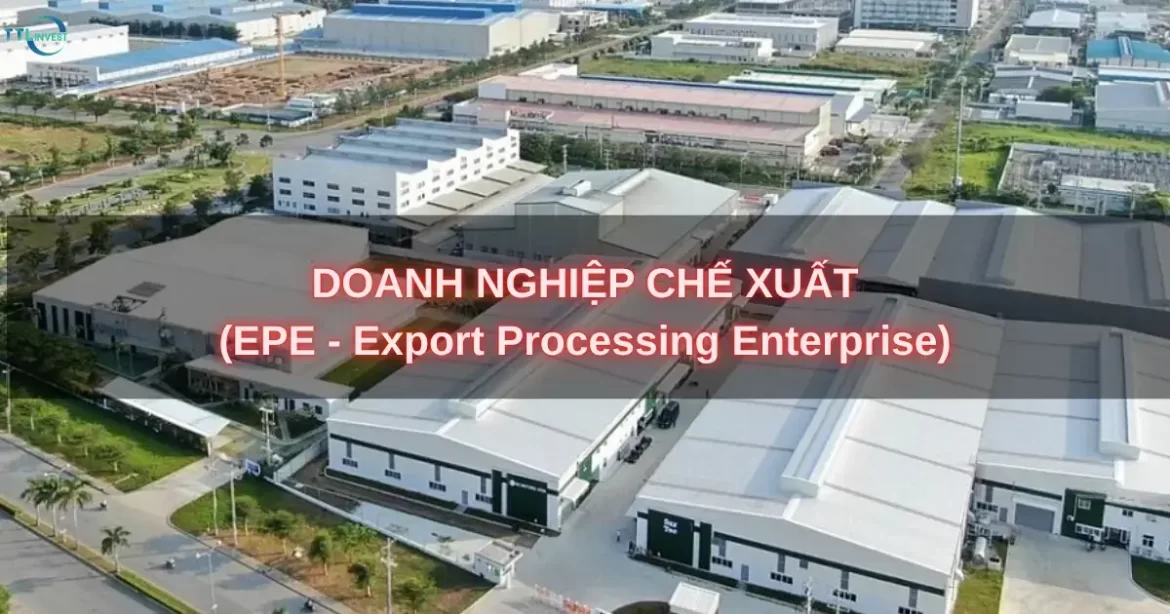
Đối với các doanh nghiệp sản xuất, gia công, chế xuất (EPE) và đại lý logistics tại Việt Nam, việc không nắm rõ bản chất kỹ thuật hoặc xem nhẹ thủ tục cấp phép chuyên ngành có thể dẫn đến hậu quả nghiêm trọng: tờ khai bị đình chỉ thông quan, hàng hóa bị tạm giữ để giám định, xử phạt vi phạm hành chính nặng hoặc đối diện với rủi ro ấn định thuế và truy cứu trách nhiệm sau thông quan.

Bản chất hàng hóa lưỡng dụng (Dual-Use Goods) là gì?

a. Khái niệm hàng hóa lưỡng dụng

Theo quy định pháp luật và thông lệ quốc tế, hàng hóa lưỡng dụng là các loại hàng hóa, phần mềm hoặc công nghệ vốn được nghiên cứu, chế tạo và sử dụng cho các mục đích dân sự, thương mại thông thường; tuy nhiên, do đặc tính kỹ thuật hoặc thông số công nghệ, chúng có tiềm năng ứng dụng, cải biến hoặc tích hợp vào việc phát triển, sản xuất và sử dụng vũ khí quân sự, vũ khí quy ước hoặc vũ khí hủy diệt hàng loạt (WMD).

b. Các nhóm mặt hàng lưỡng dụng phổ biến trong thực tế

Khác với vũ khí thuần túy (vốn thuộc danh mục cấm thương mại thông thường), hàng lưỡng dụng hiện diện rộng rãi trong các chuỗi cung ứng sản xuất:

  • Hóa chất và vật liệu: Tiền chất công nghiệp, hóa chất dùng trong dệt nhuộm, phân bón, khai khoáng hoặc tổng hợp hữu cơ có độ tinh khiết cao có khả năng dùng để điều chế chất độc hóa học hoặc vật liệu nổ.
  • Điện tử, viễn thông và an toàn thông tin: Bộ vi xử lý tốc độ cao, chip bán dẫn chuyên dụng, thiết bị mã hóa/giải mã dữ liệu, máy phát sóng dải tần đặc biệt, cảm biến nhiệt, ống kính quang học hồng ngoại.
  • Cơ khí chính xác & chế tạo máy: Máy công cụ CNC điều khiển số từ 4–5 trục trở lên, máy đo tọa độ (CMM) có độ chính xác hiển vi, sợi carbon chịu lực cao, vật liệu composite hàng không.
  • Thiết bị hạt nhân và năng lượng: Bơm chân không cao cấp, thiết bị trao đổi nhiệt chống ăn mòn bằng kim loại đặc biệt (Titanium, Hastelloy), bộ nguồn điện một chiều công suất lớn.

c. Khung pháp lý và cơ chế quản lý tại Việt Nam

Hệ thống quản lý hàng hóa lưỡng dụng tại Việt Nam được xây dựng trên cơ sở các điều ước quốc tế mà Việt Nam tham gia và hệ thống văn bản pháp luật chuyên ngành:

  1. Luật Quản lý Ngoại thương và các Nghị định hướng dẫn về quản lý thương mại chiến lược, kiểm soát xuất nhập khẩu theo giấy phép và điều kiện.
  2. Nghị định 259/2025/NĐ-CP của Chính phủ về kiểm soát thương mại chiến lược, quy định cụ thể danh mục hàng hóa lưỡng dụng phải cấp phép khi xuất khẩu, tạm nhập tái xuất, chuyển khẩu, trung chuyển và quá cảnh.
  3. Thông tư 42/2026/TT-BCT của Bộ Công Thương: Ban hành danh mục chi tiết các dòng hàng hóa lưỡng dụng thuộc thẩm quyền quản lý, kèm theo ngưỡng thông số kỹ thuật cụ thể.
  4. Văn bản hướng dẫn nghiệp vụ của cơ quan Hải quan (điển hình như Công văn 19916/CHQ-GSQL): Hướng dẫn chi tiết việc khai báo chỉ tiêu mã văn bản pháp quy trên hệ thống VNACCS/VCIS để phục vụ phân luồng và quản lý rủi ro.
Lưu ý quan trọng: Việc xác định một mặt hàng có phải là hàng lưỡng dụng hay không không chỉ dựa vào mã HS (HS Code), mà bắt buộc phải kết hợp đồng thời 3 yếu tố: (1) Mã số HS quy định, (2) Mô tả tên hàng, và (3) Ngưỡng thông số kỹ thuật (Technical Specifications) hoặc đặc tính công nghệ quy định tại phụ lục chuyên ngành.
Khai báo hải quan đối với hàng hóa lưỡng dụng

Hướng dẫn truyền tờ khai trên hệ thống VNACCS

Hệ thống ghi nhận sự phân định trạng thái hàng hóa theo cơ chế nhị phân rõ ràng nhằm kích hoạt các kịch bản kiểm tra rủi ro tương ứng:

Mã định danhTên gọi phân loại nghiệp vụĐiều kiện áp dụng thực tế trên tờ khaiNghĩa vụ chứng minh của người khai hải quan
VXHàng hóa thuộc Danh mục lưỡng dụng theo giấy phépHàng hóa có mã số HS thuộc Phụ lục I Nghị định số 259/2025/NĐ-CP, đồng thời có mô tả tên hàng và thông số kỹ thuật đạt hoặc vượt ngưỡng kiểm soát tại danh mục chi tiết của bộ quản lý chuyên ngành.Xuất trình Giấy phép kiểm soát thương mại chiến lược (theo lô hàng hoặc theo thời hạn) do cơ quan có thẩm quyền cấp hợp lệ.
KOHàng hóa không thuộc Danh mục lưỡng dụng theo giấy phépHàng hóa có mã số HS thuộc diện rà soát tại Phụ lục I Nghị định số 259/2025/NĐ-CP, nhưng thông số kỹ thuật nằm dưới ngưỡng kiểm soát, phục vụ mục đích thương mại/dân sự thuần túy.Lưu trữ và xuất trình tài liệu kỹ thuật kiểm chứng (Datasheet, COA, bản vẽ) chứng minh hàng hóa dưới ngưỡng kiểm soát khi được yêu cầu.

Hướng dẫn xin Giấy phép kiểm soát thương mại chiến lược đối với danh mục thuộc

a. Hồ sơ xin Giấy phép xuất/nhập khẩu hàng lưỡng dụng

Nếu hàng hóa của doanh nghiệp là Hàng hóa thuộc Danh mục lưỡng dụng theo giấy phép, doanh nghiệp cần phải xuất trình Giấy phép kiểm soát thương mại chiến lược. Tùy vào cơ quan cấp phép (Bộ Công Thương, Bộ Quốc phòng, Bộ Khoa học & Công nghệ), hồ sơ cơ bản bao gồm:

  1. Đơn đề nghị cấp giấy phép (theo mẫu quy định tại Nghị định 259/2025/NĐ-CP).
  2. Tài liệu kỹ thuật (Data sheet / Technical specifications): Bản mô tả chi tiết thành phần, nguyên lý hoạt động, dải công suất, độ chính xác hoặc độ tinh khiết do nhà sản xuất ban hành.
  3. Hợp đồng thương mại & phụ lục kỹ thuật.
  4. Bản cam kết của người nhập khẩu / Người sử dụng cuối cùng (End-User Statement / End-User Certificate – EUC): Văn bản pháp lý then chốt chứng minh hàng hóa chỉ được sử dụng cho mục đích dân sự đã đăng ký, cam kết không chuyển giao cho bên thứ ba hoặc dùng vào chế tạo vũ khí hủy diệt.
  5. Báo cáo tình hình thực hiện giấy phép đã cấp trước đó (nếu doanh nghiệp đã từng được cấp phép).
  6. Phân loại và Hiệu lực Giấy phép Chuyên ngành

b. Phân loại và Hiệu lực Giấy phép Chuyên ngành

Điều 8 Nghị định số 259/2025/NĐ-CP phân chia hệ thống cấp phép thành hai cấp độ vận hành:

Tiêu chí so sánhGiấy phép theo lô hàngGiấy phép theo thời hạn
Chủ thể áp dụngÁp dụng cho mọi thương nhân thực hiện các giao dịch phát sinh đơn lẻ hoặc chưa đáp ứng tiêu chuẩn kiểm soát nội bộ nâng cao.Chỉ cấp cho thương nhân đã xây dựng Chương trình tuân thủ nội bộ (ICP) và được Bộ Công Thương thẩm định, xác nhận thực hiện từ 02 năm trở lên.
Thời hạn hiệu lực03 tháng kể từ ngày ký ban hành.12 tháng kể từ ngày ký ban hành.
Hạn mức giao dịchGiới hạn chính xác theo số lượng, trọng lượng và trị giá của một hợp đồng/lô hàng cụ thể.Không hạn chế số lượng hàng hóa và số lần xuất nhập khẩu trong suốt thời hạn còn hiệu lực.
Mức độ tích hợp logisticsThủ tục cấp phép thực hiện độc lập trước từng chuyến hàng; phát sinh thời gian chờ đợi giữa các chu kỳ sản xuất.Tối ưu hóa năng lực thông quan, cho phép doanh nghiệp giải phóng luồng hàng liên tục theo tiến độ của chuỗi cung ứng.

Quy trình từng bước khai báo hải quan hàng hóa lưỡng dụng

Để khai báo hải quann cho hàng hóa lưỡng dùng, doanh nghiệp cần chuẩn bị trước bộ hồ sơ đầy đủ. Sau đó thực hiện theo quy trình 5 bước:

  • Tờ khai hải quan điện tử (truyền qua hệ thống VNACCS/VCIS).
  • Hóa đơn thương mại (Commercial Invoice) và Phiếu đóng gói (Packing List).
  • Vận đơn quốc tế (Bill of Lading / Airway Bill).
  • Giấy phép xuất khẩu / nhập khẩu hàng lưỡng dụng do Bộ ngành có thẩm quyền cấp (nếu có)
  • Chứng nhận xuất xứ hàng hóa (C/O – nếu áp dụng ưu đãi thuế quan).

Bước 1: Tiền kiểm kỹ thuật và rà soát mã HS

  • Kỹ sư nhà máy phối hợp cùng bộ phận xuất nhập khẩu phân tích catalogue, bản vẽ hoặc tiêu chuẩn MSDS của sản phẩm.
  • Đối chiếu thông số của máy móc/hóa chất với các ngưỡng chỉ số trong phụ lục kỹ thuật danh mục hàng lưỡng dụng (ví dụ: độ chính xác định vị trục của máy CNC, nồng độ % của tiền chất hóa học, dải băng tần của thiết bị vô tuyến).

Bước 2: Nộp hồ sơ và nhận Giấy phép chuyên ngành

  • Doanh nghiệp thực hiện nộp hồ sơ xin cấp phép trực tuyến trên Cổng thông tin một cửa quốc gia (NSW), gửi bưu chính hoặc nộp trực tiếp tại cơ quan có thẩm quyền.
  • Khuyến nghị: Nên tiến hành thủ tục này trước ít nhất 15 – 30 ngày so với thời điểm dự kiến đóng hàng hoặc xuất khẩu để tránh phát sinh chi phí lưu bãi (demurrage/detention).

Bước 3: Đăng ký và truyền tờ khai hải quan điện tử

Khi tiến hành nhập thông tin trên phần mềm hải quan (ECUS5-VNACCS), doanh nghiệp cần tuân thủ nghiêm ngặt nguyên tắc khai báo:

  • Mô tả hàng hóa: Ghi rõ tên hàng thương mại, model/mã hiệu, hãng sản xuất, quy cách kỹ thuật và công năng ứng dụng thực tế. Tuyệt đối không khai chung chung như “Linh kiện máy móc”, “Hóa chất công nghiệp”.
  • Khai báo chỉ tiêu “Mã văn bản pháp quy khác” (nhập khẩu) hoặc “Mã văn bản pháp luật khác” (xuất khẩu) theo hướng dẫn hải quan hiện hành:
    • Khai mã VX: Áp dụng đối với hàng hóa có mã HS và đặc tính thuộc Danh mục hàng hóa lưỡng dụng phải có giấy phép. Tại ô số giấy phép, điền đầy đủ số văn bản cấp phép, ngày cấp và cơ quan cấp.
    • Khai mã KO: Áp dụng đối với các mặt hàng có mã HS nằm trong dải kiểm soát nhưng thông số kỹ thuật/mục đích sử dụng thực tế không thuộc diện phải xin giấy phép lưỡng dụng.
    • Lưu ý: Việc khai nhầm hoặc bỏ trống trường thông tin này sẽ khiến hệ thống tự động cảnh báo lỗi hoặc bị cơ quan hải quan từ chối tiếp nhận, buộc phải sửa đổi bổ sung tờ khai.

Bước 4: Tiếp nhận phân luồng và làm việc với Chi cục Hải quan

  • Luồng Vàng: Cơ quan hải quan kiểm tra chi tiết hồ sơ chứng từ giấy tờ, đặc biệt là tính hợp lệ của Giấy phép chuyên ngành và bản giải trình kỹ thuật.
  • Luồng Đỏ: Tiến hành kiểm tra thực tế hàng hóa tại cảng/cửa khẩu hoặc chân công trình. Hải quan sẽ đối chiếu nhãn mác (Label), số seri (Serial number), công suất và linh kiện lắp đặt thực tế trên máy móc với thông tin trong giấy phép và tờ khai.

Bước 5: Thông quan và hoàn thiện hồ sơ lưu trữ

Sau khi hoàn tất thông quan, toàn bộ hồ sơ kỹ thuật, giấy phép, tờ khai, văn bản cam kết End-User Certificate (EUC) phải được lưu trữ tối thiểu 05 năm để phục vụ công tác phúc tập và Kiểm tra sau thông quan (Post-Clearance Audit – PCA).

TTL Cargo Max chia sẻ những rủi ro thường gặp

  1. Chỉ dựa vào mã HS thông thường: Nhiều lô hàng thiết bị quang học, máy phát tín hiệu hoặc thiết bị mạng có mã HS chịu thuế suất 0%, nhưng lại thuộc diện kiểm soát nghiêm ngặt về an toàn thông tin hoặc lưỡng dụng. Doanh nghiệp không xin giấy phép trước sẽ khiến hàng bị kẹt tại cảng, phát sinh chi phí kho bãi hàng nghìn USD.
  2. Thiếu tính nhất quán trong hồ sơ EUC: Tên nhà máy sử dụng cuối cùng trong hợp đồng thương mại không khớp với đơn vị được nêu trong Bản cam kết người sử dụng cuối (End-User Certificate). Điều này khiến cơ quan hải quan nghi ngờ hàng hóa có nguy cơ chuyển giao trái phép.
  3. Khai báo sai mã quản lý KO/VX: Không ít doanh nghiệp khai mã KO để né luồng kiểm tra nhưng khi hải quan tiến hành phúc tập hoặc kiểm tra sau thông quan, nếu phát hiện thông số thực tế chạm ngưỡng lưỡng dụng, doanh nghiệp sẽ bị xem là cố tình gian lận kiểm soát ngoại thương, chịu mức phạt kịch khung.

Việc xác định mã HS, định danh hàng hóa hay áp dụng chính sách quản lý chuyên ngành đòi hỏi sự am hiểu sâu sắc về luật định thực tế nhằm tránh phát sinh chi phí lưu kho bãi và chậm trễ thông quan. Đội ngũ chuyên gia logistics của chúng tôi luôn sẵn sàng hỗ trợ doanh nghiệp rà soát hồ sơ, xây dựng phương án khai báo tối ưu và giải quyết các bài toán vận chuyển phức tạp.

➔ Liên hệ với TTL Cargo Max ngay để được hỗ trợ kỹ thuật 1:1

Tháng 11 1, 2026 0 comments
0 FacebookTwitterPinterestEmail
Nghiệp vụNghiệp vụ hải quanTin tức

Danh sách mặt hàng có nguy cơ bị áp biện pháp phòng vệ thương mại update 2026

by Joel Luong Tháng 10 29, 2026
written by Joel Luong

Danh sách mặt hàng có nguy cơ bị áp biện pháp phòng vệ thương mại

Tham gia sâu rộng vào các hiệp định thương mại tự do (FTA) thế hệ mới như CPTPP, EVFTA hay RCEP mở ra cánh cửa rộng lớn cho xuất khẩu Việt Nam, nhưng cũng đặt doanh nghiệp trước áp lực bảo hộ ngày càng khắt khe. Khi thâm nhập sâu vào các thị trường lớn như Mỹ, Liên minh châu Âu (EU), Canada hay Ấn Độ, kim ngạch xuất khẩu tăng trưởng nóng thường đi kèm với tần suất gia tăng của các vụ điều tra phòng vệ thương mại (PVTM).

Vấn đề cốt lõi không chỉ nằm ở cáo buộc bán phá giá hay nhận trợ cấp, mà rủi ro lớn nhất hiện nay xuất phát từ nguy cơ gian lận xuất xứ và chuyển tải bất hợp pháp nhằm lẩn tránh các biện pháp PVTM mà nước nhập khẩu đang áp đặt lên nước thứ ba.

Dưới góc độ của đơn vị logistics lâu năm, TTL Cargo Max tổng hợp khuôn khổ pháp lý, phân tích chi tiết danh mục cảnh báo sớm từ cơ quan quản lý và đưa ra các khuyến nghị kiểm soát rủi ro thực tế cho doanh nghiệp xuất nhập khẩu.

Hàng hóa thuộc danh mục rủi ro cao sẽ được kiểm soát chặt chẽ

Khuôn khổ pháp lý và cơ chế giám sát tại Việt Nam

Để bảo vệ các ngành sản xuất trong nước và duy trì uy tín của hàng hóa xuất khẩu Việt Nam trên trường quốc tế, hệ thống quản lý nhà nước đã ban hành các cơ chế phối hợp liên ngành chặt chẽ:

  • Quyết định số 824/QĐ-TTg ngày 04/07/2019 của Thủ tướng Chính phủ: Phê duyệt Đề án “Tăng cường quản lý nhà nước về chống lẩn tránh biện pháp phòng vệ thương mại và gian lận xuất xứ”. Đây là văn bản nền tảng đặt ra định hướng theo dõi sát sao luồng hàng hóa xuất nhập khẩu, kiểm soát việc cấp Giấy chứng nhận xuất xứ (C/O) và xử lý nghiêm các hành vi mượn danh nghĩa xuất xứ Việt Nam.
  • Công văn số 8744/BCT-PVTM của Bộ Công Thương: Triển khai hoạt động cảnh báo sớm các mặt hàng xuất khẩu có nguy cơ bị nước ngoài điều tra PVTM, chống lẩn tránh thuế. Danh sách này được Cục Phòng vệ thương mại cập nhật định kỳ dựa trên biến động kim ngạch, thị phần và các động thái pháp lý từ đối tác thương mại.
  • Công văn số 23535/CHQ-GSQL (Tổng cục Hải quan): Hướng dẫn các Cục Hải quan địa phương tăng cường kiểm tra, giám sát đối với các mặt hàng thuộc diện cảnh báo rủi ro cao về xuất xứ, ghi nhãn hàng hóa và chuyển tải bất hợp pháp; tập trung kiểm soát chặt chẽ từ khâu nhập khẩu nguyên liệu đến khâu cấp chứng từ xuất khẩu.

Chi tiết danh mục cảnh báo và các nhóm ngành trọng điểm

Có 7 nhóm ngành sản xuất chính: gỗ và sản phẩm gỗ; sắt thép và sản phẩm kim loại; vật liệu; sản phẩm công nghiệp chế tạo; hóa chất; nhựa và sản phẩm nhựa; xơ, sợi và hàng dệt; cùng một số mặt hàng tiêu dùng đặc thù. Các thị trường nhập khẩu đích tập trung vào các nền kinh tế phát triển hoặc các quốc gia thường xuyên sử dụng công cụ phòng vệ thương mại như Hoa Kỳ, Liên minh châu Âu (EU), Canada, Australia, Mexico và Ấn Độ.

STTNhóm mặt hàngMã HSThị trường đíchThị phần tại nước nhập khẩu (%)Biện pháp phòng về
1Ghế bọc đệm có khung gỗ9401.61Hoa Kỳ61,6%Hoa Kỳ áp thuế các nước theo Mục 232
2Đồ nội thất phòng ngủ bằng gỗ9403.50, 9403.90Hoa Kỳ56,7%Hoa Kỳ áp thuế chống bán phá giá (CBPG) với Trung Quốc
3Ván ép gỗ cứng4412.31, 4412.33, 4412.34EU26,7%EU áp thuế CBPG và chống lẩn tránh (CLC) với Trung Quốc
4Nẹp gỗ và gia công millwork4409.10, 4409.22, 4409.29Hoa Kỳ13,0%Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc; CBPG với Brazil
5Thép cuộn và tấm cán nóng (HRC)Phân nhóm 7208Indonesia26,2%Indonesia áp thuế CBPG Trung Quốc, Ấn Độ, Nga, Đài Loan…
6Cáp thép dự ứng lực7312.10Hoa Kỳ35,5%Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc và 15 lãnh thổ
7Nắp hộp kim loại bằng thép mạ thiếc8309.90Ấn Độ20,2%Ấn Độ áp thuế CBPG với Trung Quốc
8Thép mạ hợp kim nhôm – kẽmPhân nhóm 7210, 7212, 7225, 7226Thái Lan30,0%Thái Lan áp thuế CBPG với Trung Quốc
9Dây đai thép7212.20, 7212.30, 7212.40Canada4,7%Canada áp thuế CBPG Trung Quốc; VN từng bị điều tra năm 2025
10Đinh thépPhân nhóm 7317MexicoThứ 4 thị trườngMexico áp thuế phòng vệ thương mại với Trung Quốc
11Ống đồngPhân nhóm 7411Canada35,1%Chiếm vị trí dẫn đầu thị phần tại Canada
12Khung nhôm pin mặt trờiPhân nhóm 7610, 7616Ấn ĐộThứ 2 thị trườngẤn Độ siết chặt chuỗi cung ứng mô-đun quang điện
13Nhôm thanh định hìnhPhân nhóm 7604AustraliaThứ 3 thị trườngAustralia mở rộng các vụ việc rà soát chống trợ cấp
14Kính cường lực gia dụngPhân nhóm 7007Ấn Độ11,3%Tăng gấp 9,6 lần sau quyết định thuế của Ấn Độ
15Nến và sản phẩm sápPhân nhóm 3406EU51,7%EU áp thuế CBPG 56,7% – 60,3% đối với Trung Quốc
16Xe di chuyển cá nhân tốc độ thấp8703.10Hoa Kỳ72,2%Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc từ tháng 8/2025
17Lốp cao su xe tải, xe buýt4011.20EU19,2%EU duy trì thuế CBPG đối với Trung Quốc
18Lốp xe tải và xe khách4011.20Hoa Kỳ13,0%Hoa Kỳ áp thuế CBPG/CTC với Trung Quốc, CBPG Thái Lan
19Lốp bơm hơi 13–22 inch4011.10, 4011.20Mexico14,8%Mexico điều tra CBPG và áp thuế tạm thời với Trung Quốc
20Khung gầm rơ-moóc container8716.39Canada3,2%Canada áp thuế CBPG/CTC Trung Quốc; VN từng bị điều tra CLC

Hệ quả đối với doanh nghiệp khi bị áp thuế PVTM

Khi một quyết định áp thuế PVTM hoặc kết luận lẩn tránh thuế được ban hành, tác động không chỉ dừng lại ở một lô hàng mà ảnh hưởng trực tiếp đến toàn bộ chiến lược kinh doanh:

  • Mất lợi thế cạnh tranh do mức thuế trừng phạt: Mức thuế chống bán phá giá hoặc chống lẩn tránh thường rất cao, dao động từ vài chục đến hàng trăm phần trăm. Gánh nặng chi phí này lập tức đẩy giá bán thành phẩm lên cao, khiến nhà nhập khẩu hủy hợp đồng hoặc chuyển dịch đơn hàng sang thị trường khác.
  • Đình chỉ thông quan, tịch thu hàng hóa và rủi ro pháp lý: Trường hợp cơ quan hải quan nước nhập khẩu phát hiện hành vi cố tình làm giả C/O hoặc chuyển tải bất hợp pháp (chỉ thay đổi bao bì, nhãn mác mà không có chuyển đổi mã số hàng hóa – CTC hay đạt tỷ lệ giá trị nội địa cần thiết), doanh nghiệp đối mặt với việc bị truy thu thuế hồi tố, tịch thu hàng hóa, phạt tiền nặng hoặc bị truy cứu trách nhiệm hình sự.
  • Hệ lụy dây chuyền lên cả ngành hàng: Một vài doanh nghiệp vi phạm có thể khiến toàn bộ các nhà sản xuất chân chính trong cùng phân ngành tại Việt Nam bị áp mức thuế bình quân toàn quốc (Country-wide rate) rất bất lợi, làm gián đoạn chuỗi cung ứng của cả ngành xuất khẩu.

Khuyến nghị & Giải pháp phòng ngừa cho doanh nghiệp

Để chủ động thích ứng và giảm thiểu rủi ro, doanh nghiệp cần xây dựng chiến lược tuân thủ toàn diện từ khâu sản xuất đến khai báo thương mại.

a. Xây dựng hồ sơ kế toán minh bạch, đầy đủ

  • Hệ thống kế toán chi phí theo chuẩn: Chuẩn hóa sổ sách kế toán quản trị và giá thành theo các chuẩn mực kế toán được chấp nhận rộng rãi (IFRS/GAAP). Mọi chi phí từ nguyên vật liệu trực tiếp, nhân công, chi phí khấu hao đến chi phí quản lý doanh nghiệp cần được phân bổ rõ ràng cho từng mã sản phẩm (SKU).
  • Lưu trữ dữ liệu truy xuất nguồn gốc (Traceability): Toàn bộ hồ sơ gồm hợp đồng mua bán nguyên phụ liệu, hóa đơn giá trị gia tăng, tờ khai hải quan nhập khẩu, định mức tiêu hao nguyên vật liệu và phiếu xuất kho cần được lưu trữ hệ thống tối thiểu 5 năm. Hồ sơ này là căn cứ then chốt khi cơ quan điều tra nước ngoài tiến hành thẩm tra thực tế tại nhà máy (On-spot verification).

b. Quản lý chuỗi cung ứng hiệu quả

  • Đảm bảo quy tắc xuất xứ thực chất: Rà soát quy trình gia công để bảo đảm tỷ lệ giá trị gia tăng (LVC) và các tiêu chí chuyển đổi mã số hàng hóa (CTC) đáp ứng đúng cam kết của từng thị trường mục tiêu. Tuyệt đối tránh các công đoạn chỉ mang tính chất gia công giản đơn như đóng gói, phân loại, dán nhãn hoặc lắp ráp sơ sài.
  • Đa dạng hóa nhà cung cấp nguyên vật liệu: Giảm thiểu sự phụ thuộc vào nguyên liệu thô nhập khẩu từ các thị trường đang bị áp thuế PVTM. Ưu tiên sử dụng nguyên vật liệu nội địa hoặc nhập khẩu từ các quốc gia thành viên trong các FTA nhằm đáp ứng quy tắc cộng gộp xuất xứ.

c. Nâng cao năng lực ứng phó pháp lý

  • Chủ động theo dõi cảnh báo: Cập nhật thường xuyên các báo cáo cảnh báo sớm từ Cục Phòng vệ thương mại (Bộ Công Thương) và hiệp hội ngành hàng để nắm bắt tín hiệu tăng trưởng bất thường của mặt hàng mình đang sản xuất.
  • Sẵn sàng hợp tác khi có điều tra: Khi nước nhập khẩu chính thức ban hành bảng câu hỏi điều tra, doanh nghiệp cần phối hợp chặt chẽ với cơ quan quản lý, hiệp hội và các đơn vị tư vấn pháp lý chuyên sâu. Việc trả lời bảng câu hỏi đầy đủ, đúng hạn và trung thực là điều kiện tiên quyết để được hưởng mức thuế suất riêng lẻ (Individual margin) thay vì bị áp mức thuế bất lợi dựa trên thông tin sẵn có (AFA – Adverse Facts Available).

Phòng vệ thương mại không còn là rủi ro mang tính đột xuất mà đã trở thành công cụ bảo hộ mang tính thường trực của các quốc gia nhập khẩu. Để phát triển bền vững trên thị trường toàn cầu, doanh nghiệp cần chuyển dịch tư duy từ “bị điều tra mới ứng phó” sang “chủ động kiểm soát tuân thủ xuất xứ và dữ liệu chi phí” ngay từ khâu vận hành sản xuất.

Tháng 10 29, 2026 0 comments
0 FacebookTwitterPinterestEmail
Nghiệp vụNghiệp vụ hải quan

Quyền xuất nhập khẩu và phân phối của doanh nghiệp FDI tại Việt Nam

by Joel Luong Tháng 10 27, 2026
written by Joel Luong

Quy định về quyền xuất nhập khẩu và phân phối của doanh nghiệp FDI tại Việt Nam

Sự dịch chuyển mạnh mẽ của chuỗi cung ứng toàn cầu biến Việt Nam thành trung tâm sản xuất và trung tâm logistics chiến lược trong khu vực. Tuy nhiên, khi doanh nghiệp có vốn đầu tư nước ngoài (FDI) mở rộng quy mô từ mô hình thuần gia công, sản xuất sang trực tiếp kinh doanh thương mại, ranh giới pháp lý giữa các quyền thương mại trở thành bài toán quan trọng.

Nhiều doanh nghiệp FDI gặp vướng mắc, thậm chí bị xử phạt hành chính và truy thu thuế hàng tỷ đồng chỉ vì hiểu nhầm: Có quyền nhập khẩu đồng nghĩa với việc được tự do bán hàng cho người tiêu dùng tại Việt Nam.

Tổng quan pháp lý về 5 quyền kinh doanh chính

Theo Luật Đầu tư và Nghị định 09/2018/NĐ-CP, quyền kinh doanh của tổ chức kinh tế có vốn đầu tư nước ngoài được phân định rành mạch thành từng nhóm quyền độc lập. Một doanh nghiệp được cấp quyền này không đương nhiên có các quyền còn lại.

Nhóm quyềnBản chất nghiệp vụThủ tục cấp phépGiới hạn
1. Quyền xuất khẩuMua hàng hóa tại Việt Nam để xuất khẩu ra nước ngoàiGhi nhận trên GCN Đăng ký đầu tư (IRC) / GCN Đăng ký doanh nghiệp (ERC)Không được quyền tự tổ chức mạng lưới thu mua trực tiếp từ cá nhân/nông dân
2. Quyền nhập khẩuMua hàng từ nước ngoài đưa vào Việt Nam để bán cho thương nhân phân phốiGhi nhận trên IRC / ERCTuyệt đối không được tự bán thẳng cho người tiêu dùng cuối cùng
3. Quyền phân phối bán buônBán buôn hàng hóa cho các tổ chức, doanh nghiệp, nhà bán lẻ khácXin cấp Giấy phép kinh doanh (GPKD) tại Sở Công ThươngĐiều kiện giải trình tài chính; phân biệt nguồn hàng tự sản xuất và hàng thương mại
4. Quyền phân phối bán lẻBán hàng trực tiếp cho người tiêu dùng cuối cùng (Store/E-commerce)Xin cấp GPKD; Lập cơ sở bán lẻ phải xin thêm Giấy phép lập cơ sở bán lẻKiểm tra nhu cầu kinh tế (ENT) từ cơ sở thứ hai; danh mục hàng hóa hạn chế
5. Dịch vụ thương mại liên quanĐại lý, nhượng quyền, logistics, cho thuê thiết bị, xúc tiến thương mạiGiấy phép chuyên ngành tùy phân ngành dịch vụ theo biểu cam kếtTỷ lệ giới hạn sở hữu vốn nước ngoài; điều kiện an toàn thông tin/vận tải
DNCX có được quyền bán hàng nội địa Việt Nam hay không?

Phân tích chi tiết 5 nhóm quyền kinh doanh của Doanh nghiệp FDI

1. Quyền xuất khẩu (Export Right)

Quyền xuất khẩu cho phép doanh nghiệp FDI thu mua hàng hóa hợp pháp tại Việt Nam (không thuộc danh mục cấm hoặc tạm ngừng xuất khẩu) để bán ra thị trường quốc tế, hoặc xuất khẩu các sản phẩm do chính doanh nghiệp đầu tư sản xuất.

  • Ranh giới pháp lý: Cần phân định rõ giữa xuất khẩu sản phẩm tự sản xuất (vốn thuộc quyền sản xuất đương nhiên) và xuất khẩu sản phẩm thu mua thương mại. Đối với hàng hóa thương mại thu mua nội địa, doanh nghiệp đứng tên trên tờ khai xuất khẩu nhưng không được phép thiết lập các trạm thu mua vật lý trực tiếp từ người nông dân, hộ sản xuất nhỏ lẻ để gom hàng, trừ khi pháp luật chuyên ngành có quy định đặc thù. Việc gom hàng bắt buộc phải thông qua các thương nhân Việt Nam có đăng ký kinh doanh hợp lệ.

2. Quyền nhập khẩu (Import Right)

Quyền nhập khẩu cho phép doanh nghiệp đưa hàng hóa từ nước ngoài vào Việt Nam theo danh mục đã đăng ký, làm thủ tục thông quan và đứng tên người nhập khẩu trên tờ khai hải quan.

  • Giới hạn trong quyền nhập khẩu: Doanh nghiệp FDI chỉ có quyền nhập khẩu chỉ được phép bán lại lô hàng đó cho các thương nhân có quyền phân phối tại Việt Nam (các nhà bán buôn, bán lẻ nội địa có chức năng). Doanh nghiệp không được phép tự lập kho phân phối, mở showroom trưng bày để bán trực tiếp, hoặc xuất hóa đơn thẳng cho người dùng cuối.
  • Ngoài ra, hàng hóa nhập khẩu phải tuân thủ nghiêm ngặt quy định về nhãn phụ tiếng Việt (Nghị định 43/2017/NĐ-CP, sửa đổi bởi Nghị định 111/2021/NĐ-CP) và các quy chuẩn chất lượng chuyên ngành (QCVN/TCVN) trước khi đưa vào lưu thông.

3. Quyền phân phối bán buôn (Wholesale Distribution Right)

Bán buôn là hoạt động bán hàng hóa cho các thương nhân, tổ chức khác; không bao gồm việc bán trực tiếp cho cá nhân, hộ gia đình phục vụ mục đích tiêu dùng cá nhân.

  • Cơ chế cấp phép: Khác với quyền xuất nhập khẩu thông thường (chỉ cần đăng ký mã ngành trên ERC/IRC), hoạt động phân phối hàng hóa mua ngoài hoặc nhập khẩu của doanh nghiệp FDI bắt buộc phải có Giấy phép kinh doanh (GPKD) do Sở Công Thương tỉnh/thành phố nơi doanh nghiệp đặt trụ sở cấp.
  • Lưu ý thực tế: Doanh nghiệp bán các sản phẩm do chính mình sản xuất tại nhà máy ở Việt Nam cho các đại lý bán buôn thì không cần xin GPKD phân phối. Tuy nhiên, nếu nhập thêm linh kiện, phụ tùng từ công ty mẹ ở nước ngoài về để bán kèm cho các đại lý trong nước, hoạt động này lập tức rơi vào phạm vi phân phối bán buôn thương mại và bắt buộc phải xin GPKD.

2.4. Quyền phân phối bán lẻ (Retail Distribution Right)

Bán lẻ là hoạt động bán hàng hóa trực tiếp cho người tiêu dùng cuối cùng, bao gồm cả kênh bán hàng truyền thống (cửa hàng, siêu thị) lẫn thương mại điện tử (sàn TMĐT, website bán hàng có chức năng thanh toán).

  • Điều kiện kép về giấy phép:
    1. Doanh nghiệp phải được cấp Giấy phép kinh doanh có phạm vi bán lẻ.
    2. Khi thành lập cơ sở bán lẻ vật lý đầu tiên, doanh nghiệp phải xin Giấy phép lập cơ sở bán lẻ.
  • Thử thách Kiểm tra Nhu cầu Kinh tế (Economic Needs Test – ENT): Khi mở cơ sở bán lẻ thứ hai trở đi, doanh nghiệp phải trải qua quy trình đánh giá ENT khắt khe của Hội đồng thẩm định cấp tỉnh (đánh giá quy mô thị trường, mật độ dân cư, tác động tới mạng lưới bán lẻ truyền thống). Trường hợp được miễn ENT là cơ sở bán lẻ có diện tích dưới 500 m², nằm trong các trung tâm thương mại đã quy hoạch và không thuộc loại hình cửa hàng tiện lợi, siêu thị mini.
  • Mặt hàng hạn chế: Hoạt động bán lẻ đối với gạo, đường, dầu mỡ ăn, thuốc lá, dược phẩm chịu sự quản lý chuyên ngành và có lộ trình mở cửa riêng biệt theo cam kết quốc tế.

5. Dịch vụ thương mại liên quan (Directly Related Commercial Services)

Nhóm này bao gồm các hoạt động xúc tiến, trung gian thương mại hỗ trợ cho việc lưu chuyển hàng hóa:

  • Đại lý mua bán hàng hóa & Nhượng quyền thương mại (Franchising): Doanh nghiệp FDI được làm đại lý hưởng hoa hồng hoặc nhận nhượng quyền, nhưng phải lưu ý danh mục mặt hàng làm đại lý không được nằm ngoài phạm vi cam kết mở cửa thị trường của Việt Nam.
  • Dịch vụ logistics và kho bãi: Doanh nghiệp có thể cung cấp dịch vụ lưu kho bãi, đại lý làm thủ tục hải quan, vận tải nội địa phụ trợ cho chuỗi cung ứng. Tuy nhiên, các phân ngành như vận tải đường bộ nội địa vẫn áp dụng trần sở hữu vốn góp nước ngoài (thường không quá 51% theo cam kết WTO, trừ các thỏa thuận song phương riêng). Doanh nghiệp cần xác định rõ: dịch vụ logistics cung cấp cho bên thứ ba là một hoạt động kinh doanh dịch vụ độc lập, cần đáp ứng các điều kiện cấp phép vận tải chuyên biệt.

Rủi ro trong thực tế kinh doanh: Khai báo Hải quan và Thuế

Rủi ro lớn nhất của doanh nghiệp FDI không chỉ nằm ở thủ tục cấp phép đầu tư mà tập trung chủ yếu ở khâu khai báo hải quan và hạch toán dòng tiền hàng hóa.

Mã loại hìnhTên loại hìnhBản chấtNghĩa vụ thuếRủi ro thường gặp
A11Nhập kinh doanh tiêu dùngNhập khẩu hàng hóa phục vụ kinh doanh thương mại, phân phối trực tiếp hoặc tiêu dùng nội bộ của doanh nghiệp nói chung.Nộp đủ thuế nhập khẩu và thuế GTGT ngay tại thời điểm thông quan (trước khi giải phóng/thông quan hàng).Doanh nghiệp FDI không mở tờ khai theo loại hình A11 với mục đích kinh doanh
A41Nhập kinh doanh của doanh nghiệp FDI thực hiện quyền nhập khẩuMã đặc thù cho FDI: Nhập khẩu hàng hóa theo danh mục quyền nhập khẩu đã đăng ký để bán lại cho các thương nhân có quyền phân phối tại Việt Nam.Nộp đủ thuế nhập khẩu và thuế GTGT khâu nhập khẩu.• Khai A41 nhưng xuất hóa đơn bán trực tiếp cho cá nhân tiêu dùng cuối cùng.

• Nhập khẩu hàng hóa ngoài phạm vi ngành nghề/mã HS đã đăng ký trên IRC/ERC.
A42Chuyển tiêu thụ nội địa khácChuyển đổi mục đích sử dụng từ các loại hình miễn thuế/chưa chịu thuế (gia công, SXXK, tạm nhập, tạo tài sản cố định) sang tiêu thụ nội địa.Kê khai và nộp lại toàn bộ tiền thuế nhập khẩu, thuế GTGT tại thời điểm thay đổi mục đích sử dụng.Doanh nghiệp tự ý xuất kho bán nội địa trước, sau đó mới khai A42 hoặc phát sinh lượng hàng tồn kho thiếu hụt không giải trình được dẫn đến khai bù.
E21Nhập nguyên liệu để gia công cho thương nhân nước ngoàiNhập khẩu nguyên vật liệu, vật tư do đối tác nước ngoài cung cấp hoặc chỉ định để thực hiện hợp đồng gia công xuất khẩu.Miễn thuế nhập khẩu và thuế GTGT khâu nhập khẩu.• Tự ý lấy nguyên liệu E21 đưa vào dây chuyền sản xuất hàng bán nội địa hoặc bán nguyên liệu ra thị trường tự do.

• Khai sai định mức sử dụng thực tế trong Báo cáo quyết toán.
E31Nhập nguyên liệu sản xuất xuất khẩu (SXXK)Doanh nghiệp tự chủ nguồn cung (tự mua nguyên vật liệu từ nước ngoài) để phục vụ sản xuất sản phẩm rồi xuất khẩu ra nước ngoài.Miễn thuế nhập khẩu (kèm điều kiện sản phẩm thực xuất); không chịu thuế GTGT.Lỗi phổ biến nhất: Tự ý trích nguyên liệu E31 làm hàng thương mại nội địa mà không mở tờ khai A42 trước khi đưa vào sản xuất/lưu thông; sai lệch giữa tồn kho sổ sách kế toán và tồn kho thực tế hải quan.
G11Tạm nhập tái xuấtTạm nhập máy móc, thiết bị, khuôn mẫu, hàng hóa trưng bày, hội chợ, triển lãm trong một thời hạn xác định rồi tái xuất.Chưa phải nộp thuế trong thời hạn tạm nhập; phải bảo lãnh thuế hoặc nộp tiền đặt cọc tùy trường hợp.Quá thời hạn tạm nhập mà không làm thủ tục gia hạn hoặc không làm thủ tục chuyển tiêu thụ nội địa (A42) trước khi thời hạn hết hiệu lực.

1. Sử dụng sai mã loại hình tờ khai hải quan

Rất nhiều doanh nghiệp FDI vừa có nhà máy sản xuất, vừa có bộ phận kinh doanh thương mại. Sai phạm phổ biến là nhập khẩu hàng hóa theo mã E31 (Nhập nguyên liệu sản xuất xuất khẩu – được miễn thuế nhập khẩu và thuế GTGT đầu vào) nhưng sau đó lại điều chuyển một phần sang kênh phân phối thương mại nội địa mà không làm thủ tục chuyển đổi mục đích sử dụng (tờ khai thay đổi mục đích sử dụng A42 hoặc khai sai mã A41 / A11).

Hành vi này khi bị Cục Kiểm tra sau thông quan kiểm toán sẽ bị xếp vào tội danh trốn thuế hoặc gian lận chính sách thuế, bị phạt chậm nộp 0,03%/ngày cùng các chế tài xử phạt vi phạm hành chính nặng nề.

2. Xuất hóa đơn không đúng chức năng

Doanh nghiệp chỉ được cấp quyền nhập khẩu (chưa xin GPKD bán buôn/bán lẻ) nhưng lại ký hợp đồng mua bán và xuất hóa đơn điện tử trực tiếp cho các nhà máy sản xuất khác trong khu công nghiệp hoặc người tiêu dùng. Dữ liệu đối soát tự động của Cơ quan Thuế hiện nay dễ dàng quét ra các mã ngành kinh doanh không trùng khớp với hoạt động phát hành hóa đơn, dẫn đến việc bị thanh tra thuế liên ngành và đình chỉ mã số hải quan.

Danh mục Hàng hóa Bị hạn chế, cấm xuất nhập khẩu và phân phối

Danh mục Quản lýCăn cứ Pháp lýNhóm hàng hóa
Loại trừ quyền xuất khẩu FDIPhụ lục 01 Thông tư 34/2013/TT-BCTDầu mỏ thô, khoáng bitum ở dạng thô.
Loại trừ quyền nhập khẩu FDIPhụ lục 02 Thông tư 34/2013/TT-BCTXì gà, thuốc lá điếu, xuất bản phẩm định kỳ, vật phẩm đã ghi hình, xăng dầu chế biến.
Loại trừ quyền phân phối FDIPhụ lục 03 Thông tư 34/2013/TT-BCT; Luật DượcThuốc lá, xì gà; dược phẩm và nguyên liệu làm thuốc; dầu mỏ; kim loại quý, đá quý.
Cấm xuất khẩu ngoại thương chungPhụ lục I Nghị định 292/2026/NĐ-CPVũ khí, đạn dược; di vật, cổ vật quốc gia; gỗ tròn, gỗ xẻ rừng tự nhiên; thuốc lá điện tử, nung nóng.
Cấm nhập khẩu ngoại thương chungPhụ lục I Nghị định 292/2026/NĐ-CPHàng tiêu dùng cũ, dệt may cũ; thiết bị vô tuyến sai chuẩn; sản phẩm có yếu tố cưỡng bức lao động.

Khuyến nghị cho nhà đầu tư FDI

  1. Rà soát cấu trúc pháp nhân: Nếu định hướng phát triển mảng thương mại – phân phối lớn ngang ngửa mảng sản xuất, giải pháp an toàn và minh bạch nhất là thành lập một công ty con thương mại độc lập (Trading entity) tách rời khỏi công ty sản xuất (Manufacturing entity). Việc này giúp tách bạch dòng tiền, hệ thống kế toán kho, áp dụng đúng mã loại hình hải quan và tránh các cuộc kiểm tra sau thông quan diện rộng đối với toàn bộ chuỗi nhà máy.
  2. Xác định mã HS trước khi mở tờ khai: Trước khi nhập hàng kinh doanh, bộ phận Pháp chế và Logistics cần rà soát xem mã HS của sản phẩm có nằm trong danh mục cấm/hạn chế phân phối theo Phụ lục của Nghị định 09/2018/NĐ-CP hay không (đặc biệt là dược phẩm, thực phẩm chức năng, thiết bị viễn thông, hóa chất).
  3. Lập quy trình phối hợp nội bộ: Quy trình kiểm soát rủi ro phân phối cần sự bắt tay chặt chẽ giữa 3 bộ phận:
    • Pháp chế: Kiểm soát phạm vi quyền trên IRC/ERC và hiệu lực của GPKD/Giấy phép lập cơ sở bán lẻ.
    • Xuất nhập khẩu/Mua hàng: Đảm bảo khai báo đúng mã loại hình tờ khai (A41 cho kinh doanh thương mại FDI; E21/E31 cho gia công/SXXK; H11 cho hàng hóa khác).
    • Tài chính – Kế toán: Kiểm tra đối tượng nhận hóa đơn đầu ra (đảm bảo bán đúng đối tượng được phép theo từng nhóm quyền) và quản trị hạch toán thuế GTGT, thuế nhà thầu chuẩn xác.

TTL Cargo Max tư vấn, hỗ trợ hoạt động kinh doanh, XNK của doanh nghiệp FDI

Đừng để những vướng mắc về thủ tục xuất nhập khẩu và phân phối làm chậm tiến độ kinh doanh của bạn tại thị trường Việt Nam.

📞 Liên hệ tư vấn 1-1 cùng TTL Cargo Max: Chúng tôi đồng hành cùng bạn xây dựng lộ trình kinh doanh, xuất khẩu, nhập khẩu hàng hóa.

Tháng 10 27, 2026 0 comments
0 FacebookTwitterPinterestEmail
Nghiệp vụNghiệp vụ hải quan

CHECKLIST 14 RỦI RO VỀ THỦ TỤC HẢI QUAN MÀ DNCX CẦN NẮM RÕ

by Joel Luong Tháng 10 23, 2026
written by Joel Luong

CHECKLIST 14 RỦI RO VỀ THỦ TỤC HẢI QUAN MÀ DOANH NGHIỆP CHẾ XUẤT CẦN NẮM RÕ

Doanh nghiệp chế xuất (DNCX) được hưởng chính sách ưu đãi miễn thuế nhập khẩu và thuế giá trị gia tăng (GTGT) đối với nguyên phụ liệu, máy móc thiết bị phục vụ sản xuất hàng xuất khẩu. Tuy nhiên, đi đôi với quyền lợi là nghĩa vụ chịu sự kiểm tra, giám sát nghiêm ngặt từ cơ quan Hải quan. Chỉ một sơ suất nhỏ trong việc quản lý hồ sơ, kho bãi hoặc khai báo định kỳ cũng có thể dẫn đến việc bị ấn định thuế, xử phạt vi phạm hành chính, thậm chí đình chỉ chế độ DNCX.

Dưới đây là bảng checklist chi tiết 14 nhóm rủi ro điển hình chia theo 4 trụ cột nghiệp vụ mà doanh nghiệp cần thường xuyên tự rà soát.

DNCX, Gia Công và SXXK được hưởng nhiều ưu đãi

NHÓM 1: CƠ SỞ SẢN XUẤT VÀ GIÁM SÁT HẢI QUAN

1. Chậm thông báo hoặc không thông báo thay đổi cơ sở sản xuất

  • Sai sót phổ biến: Thuê thêm kho chứa bên ngoài khu công nghiệp, chuyển địa điểm nhà xưởng nhưng không gửi thông báo cơ sở sản xuất (Mẫu số 12/TB-CSSX/GSQL) trước khi đưa nguyên liệu, vật tư vào lưu giữ.
  • Hậu quả pháp lý: Vi phạm quy định về điều kiện kiểm tra, giám sát hải quan; nguyên vật liệu lưu trữ tại địa điểm chưa đăng ký có thể bị coi là tiêu thụ nội địa trái phép, bị xử phạt từ 10.000.000 đến 20.000.000 VNĐ.
  • Biện pháp phòng ngừa: Lập quy trình phối hợp giữa bộ phận Hành chính – Pháp lý và XNK: Mọi hợp đồng thuê mới, mở rộng hoặc chuyển đổi kho bãi phải thông báo cho Chi cục Hải quan quản lý trước ít nhất 03 ngày làm việc trước khi đưa hàng vào.

2. Không đáp ứng hoặc thay đổi điều kiện kiểm tra, giám sát hải quan

  • Sai sót phổ biến: Cải tạo, mở rộng khuôn viên nhà máy, dỡ bỏ tường rào ngăn cách giữa DNCX và khu vực bên ngoài; hệ thống camera giám sát tại cổng ra/vào bị hỏng hoặc góc quay không bao quát được luồng xe/hàng hóa; không lưu trữ dữ liệu camera tối thiểu 12 tháng.
  • Hậu quả pháp lý: Hải quan ban hành quyết định tạm dừng hoặc không xác nhận đáp ứng điều kiện kiểm tra, giám sát hải quan; doanh nghiệp có nguy cơ bị hủy bỏ tư cách DNCX và chuyển sang áp dụng chính sách thuế như doanh nghiệp thông thường.
  • Biện pháp phòng ngừa: Phân công kỹ thuật viên IT/An ninh định kỳ kiểm tra tình trạng hoạt động của camera và hệ thống lưu trữ dữ liệu; khi có kế hoạch sửa chữa mặt bằng phải lập phương án bảo vệ tạm thời và gửi công văn báo cáo trước với Chi cục Hải quan.

3. Khu vực lưu giữ hàng hóa theo quyền xuất nhập khẩu, quyền phân phối (Loại hình A41)

  • Sai sót phổ biến: Để lẫn lộn nguyên vật liệu phục vụ sản xuất xuất khẩu (được miễn thuế) với hàng hóa mua bán thương mại theo quyền xuất nhập khẩu (loại hình A41, phải chịu thuế) trong cùng một kho mà không có vách ngăn hoặc biển chỉ dẫn phân định ranh giới rõ ràng.
  • Hậu quả pháp lý: Hải quan xác định doanh nghiệp vi phạm chế độ quản lý hải quan đối với hàng hóa thuộc các loại hình khác nhau; nguy cơ bị xử lý hành vi gian lận trốn thuế do sử dụng hàng miễn thuế sai mục đích.
  • Biện pháp phòng ngừa: Phải tách biệt rõ ràng khu vực lưu giữ hàng kinh doanh thương mại và hàng phục vụ sản xuất. Sử dụng hệ thống quản lý kho (WMS) có gắn mã vị trí phân biệt giữa hàng chế xuất và hàng A41.

4. Rủi ro trong hoạt động gia công lại (Sub-contracting)

  • Sai sót phổ biến: Thuê doanh nghiệp nội địa hoặc DNCX khác gia công lại một hoặc một số công đoạn nhưng không gửi văn bản thông báo hợp đồng gia công lại cho cơ quan Hải quan trước khi bàn giao nguyên phụ liệu; không quản lý được định mức hao hụt và lượng nguyên liệu thu hồi sau gia công.
  • Hậu quả pháp lý: Lượng nguyên vật liệu đưa đi gia công lại không được ghi nhận hợp lệ; phát sinh chênh lệch số liệu trên Báo cáo quyết toán năm; nguy cơ bị ấn định thuế đối với phần nguyên phụ liệu đưa ra ngoài khu chế xuất.
  • Biện pháp phòng ngừa: Ký kết hợp đồng gia công rõ ràng về định mức, phế liệu thu hồi; nộp thông báo hợp đồng gia công lại lên hệ thống VNACCS/VCIS đúng thời hạn; định kỳ đối soát biên bản giao nhận hàng hóa giữa hai bên.

NHÓM 2: QUẢN LÝ TÀI SẢN VÀ HÀNG HÓA MIỄN THUẾ

5. Cho thuê, cho mượn máy móc, thiết bị (Loại hình E13)

  • Sai sót phổ biến: Đưa máy móc, thiết bị, khuôn mẫu nhập khẩu tạo tài sản cố định (miễn thuế) cho các nhà thầu phụ, đơn vị nội địa mượn để phục vụ sản xuất linh kiện mà không làm thủ tục tạm xuất – tái nhập hoặc không đăng ký thay đổi mục đích sử dụng.
  • Hậu quả pháp lý: Bị xử phạt vi phạm về hành vi tự ý thay đổi mục đích sử dụng hàng hóa miễn thuế mà không thông báo; bị truy thu thuế nhập khẩu và thuế GTGT cộng tiền chậm nộp.
  • Biện pháp phòng ngừa: Rà soát kỹ hợp đồng hỗ trợ công cụ/khuôn mẫu. Nếu tạm bàn giao thiết bị cho bên ngoài gia công, phải làm thủ tục hải quan tạm xuất đúng quy trình (sử dụng mã loại hình phù hợp và theo dõi thời hạn tái nhập).

6. Xử lý phế liệu, phế phẩm và chất thải sản xuất

  • Sai sót phổ biến: Bán phế liệu, phế phẩm thu được trong quá trình sản xuất vào thị trường nội địa nhưng không mở tờ khai hải quan chuyển đổi mục đích sử dụng (mã loại hình A42 hoặc B13); không lập biên bản tiêu hủy đúng quy định pháp luật môi trường đối với chất thải độc hại.
  • Hậu quả pháp lý: Vi phạm quản lý hải quan; trốn thuế GTGT đối với hàng hóa tiêu thụ nội địa; đối mặt với mức phạt tiền nặng và bị truy thu toàn bộ số tiền thuế phát sinh.
  • Biện pháp phòng ngừa: Phân loại rõ phế liệu (còn giá trị thương mại) và phế phẩm/chất thải. Khi bán phế liệu vào nội địa, phải thực hiện mở tờ khai hải quan và nộp thuế GTGT trước khi hàng ra khỏi cổng doanh nghiệp.

7. Thanh lý, chuyển nhượng nguyên phụ liệu dư thừa, máy móc cũ

  • Sai sót phổ biến: Khi đóng dòng sản phẩm hoặc nâng cấp dây chuyền, doanh nghiệp tự ý thanh lý nguyên phụ liệu tồn đọng hoặc máy móc hết khấu hao cho đơn vị nội địa mà quên kê khai chuyển đổi mục đích sử dụng.
  • Hậu quả pháp lý: Bị truy thu thuế nhập khẩu tính theo trị giá hải quan tại thời điểm chuyển đổi; tiền phạt vi phạm hành chính lên tới 10% đến 20% số tiền thuế trốn hoặc gian lận.
  • Biện pháp phòng ngừa: Lập hội đồng thanh lý nội bộ. Phối hợp với đơn vị tư vấn/khai thuê hải quan để làm thủ tục kê khai thay đổi mục đích sử dụng (mã loại hình A42), nộp đủ các loại thuế trước khi giao hàng cho người mua.

8. Theo dõi, quản lý tài sản cố định và công cụ dụng cụ (Loại hình E13)

  • Sai sót phổ biến: Sổ sách kế toán không đồng bộ với hồ sơ hải quan: Máy móc đã hỏng, tháo dỡ lấy linh kiện thay thế hoặc thất thoát nhưng chưa làm thủ tục thanh lý/hủy với hải quan; số lượng thực tế trong xưởng chênh lệch so với số dư trên tờ khai E13.
  • Hậu quả pháp lý: Khi Hải quan kiểm tra sau thông quan, mọi khoản chênh lệch thiếu không giải trình được đều bị coi là tự ý tẩu tán hàng miễn thuế và bị ấn định thuế lập tức.
  • Biện pháp phòng ngừa: Tổ chức kiểm kê định kỳ tài sản cố định E13 hàng năm; lập danh mục đối chiếu chéo giữa số thẻ tài sản kế toán và số tờ khai nhập khẩu E13 tương ứng.

NHÓM 3: KHAI BÁO HẢI QUAN VÀ BÁO CÁO QUYẾT TOÁN

9. Khai báo danh mục nguyên phụ liệu, mã HS và tên hàng

  • Sai sót phổ biến: Bộ phận mua hàng (Procurement) đổi nhà cung cấp dẫn đến tên thương mại hoặc thành phần kỹ thuật thay đổi nhưng bộ phận Xuất nhập khẩu vẫn khai báo theo mã HS cũ; áp sai mã HS để né kiểm tra chuyên ngành hoặc giảm tỷ lệ rủi ro luồng tờ khai.
  • Hậu quả pháp lý: Bị xử phạt hành chính về hành vi khai sai tên hàng, mã số hàng hóa; điều chỉnh số liệu trên hệ thống và có nguy cơ bị chuyển đổi từ luồng Xanh sang luồng Vàng/Đỏ toàn diện.
  • Biện pháp phòng ngừa: Thiết lập cơ chế duyệt mã HS: Mọi nguyên liệu mới trước khi nhập khẩu phải có Bảng chỉ dẫn an toàn hóa chất (MSDS), bảng thông số kỹ thuật (TDS) gửi cho bộ phận XNK xác định mã HS chuẩn xác.

10. Xây dựng và quản lý định mức tiêu hao thực tế

  • Sai sót phổ biến: Không lưu trữ đầy đủ căn cứ kỹ thuật, quy trình sản xuất thực tế để chứng minh định mức tiêu hao; định mức thực tế biến động lớn so với định mức thiết kế nhưng không có tài liệu kỹ thuật giải trình (ví dụ: lỗi công nhân vận hành, hỏng phôi đột xuất).
  • Hậu quả pháp lý: Cơ quan Hải quan bác bỏ định mức do doanh nghiệp tự tính toán; áp định mức kỹ thuật thấp hơn và ấn định thuế đối với lượng nguyên phụ liệu chênh lệch bị coi là thừa.
  • Biện pháp phòng ngừa: Lưu trữ hồ sơ định mức theo từng lệnh sản xuất (Work Order); văn bản hóa mọi sự cố kỹ thuật gây tiêu hao đột biến có chữ ký xác nhận của Quản đốc xưởng và Giám đốc kỹ thuật.

11. Lập Báo cáo quyết toán (BCQT) tình hình sử dụng nguyên liệu, vật tư

  • Sai sót phổ biến: Lập BCQT chậm hạn (sau ngày thứ 90 kể từ khi kết thúc năm tài chính); số liệu tồn kho cuối kỳ trên Mẫu số 15/BCQT-NVL/GSQL bị lệch so với Báo cáo tài chính (Tài khoản 152, 155) và số liệu thực tế tại kho; xuất hiện tồn kho âm.
  • Hậu quả pháp lý: Bị cơ quan Hải quan xếp vào diện doanh nghiệp có dấu hiệu rủi ro cao, đưa vào kế hoạch kiểm tra sau thông quan hoặc thanh tra chuyên ngành ngay trong năm kế tiếp.
  • Biện pháp phòng ngừa: Thành lập ban đối soát định kỳ gồm 3 bên: Kế toán – Kho vận – Xuất nhập khẩu ngay từ quý 4 hàng năm để rà soát chênh lệch trước khi chốt số liệu nộp BCQT.

NHÓM 4: XUẤT XỨ (C/O), GHI NHÃN VÀ SỞ HỮU TRÍ TUỆ

12. Khai báo xuất xứ hàng hóa và xin cấp C/O ưu đãi

  • Sai sót phổ biến: Hàng hóa sản xuất tại DNCX chỉ trải qua các công đoạn gia công đơn giản (lắp ráp sơ sài, đóng gói, dán nhãn) nhưng vẫn khai báo xuất xứ Việt Nam (“Made in Vietnam”); không nắm rõ tiêu chí xuất xứ (CTC, RVC) khi làm hồ sơ cấp C/O form E, D, EUR.1.
  • Hậu quả pháp lý: Cơ quan cấp C/O từ chối cấp; đối tác nước ngoài bị cơ quan hải quan nước nhập khẩu truy thu thuế ưu đãi; doanh nghiệp bị xử phạt hành vi gian lận xuất xứ, ảnh hưởng nghiêm trọng đến uy tín thương hiệu.
  • Biện pháp phòng ngừa: Phân tích kỹ bảng tiêu chí xuất xứ theo từng Hiệp định thương mại tự do (FTA) trước khi cam kết với khách hàng; lưu trữ toàn bộ hóa đơn đầu vào, chứng từ nhập khẩu nguyên liệu tối thiểu 05 năm.

13. Ghi nhãn hàng hóa nhập khẩu và xuất khẩu

  • Sai sót phổ biến: Hàng nhập khẩu thiếu nhãn gốc hoặc nhãn phụ tiếng Việt không thể hiện đầy đủ tên DNCX nhập khẩu, nguồn gốc xuất xứ; hàng xuất khẩu ghi nhãn thể hiện nội dung sai lệch bản chất địa điểm sản xuất.
  • Hậu quả pháp lý: Hàng hóa bị giữ tại cửa khẩu, phải khắc phục ghi nhãn bổ sung, phát sinh chi phí lưu kho bãi; xử phạt vi phạm hành chính theo Nghị định về xử phạt vi phạm trong lĩnh vực tiêu chuẩn, đo lường và chất lượng sản phẩm.
  • Biện pháp phòng ngừa: Gửi market thiết kế nhãn chuẩn xác cho nhà cung cấp trước khi đóng gói và xếp hàng lên phương tiện vận tải.

14. Bảo hộ quyền sở hữu trí tuệ (SHTT)

  • Sai sót phổ biến: Nhận đơn hàng gia công cho đối tác nước ngoài nhưng không kiểm tra quyền sở hữu đối với logo, nhãn hiệu gắn trên sản phẩm; hàng nhập khẩu chứa linh kiện xâm phạm bằng độc quyền sáng chế, kiểu dáng công nghiệp đã đăng ký bảo hộ tại Việt Nam.
  • Hậu quả pháp lý: Hàng hóa bị cơ quan Hải quan đình chỉ làm thủ tục thông quan; doanh nghiệp đối mặt với các vụ kiện tụng dân sự đòi bồi thường thiệt hại và bị tiêu hủy toàn bộ lô hàng vi phạm.
  • Biện pháp phòng ngừa: Đưa điều khoản cam kết quyền sở hữu trí tuệ vào hợp đồng thương mại; yêu cầu khách hàng cung cấp Giấy chứng nhận đăng ký nhãn hiệu hoặc Thư ủy quyền sử dụng nhãn hiệu (Letter of Authorization) hợp pháp.

BẢNG TỰ ĐỐI SOÁT NHANH (QUICK AUDIT MATRIX)

STTHạng mục rủi roBộ phận chịu trách nhiệmChu kỳ rà soát
1Thông báo cơ sở sản xuấtXNK / Hành chínhKhi có biến động
2Camera giám sát & rào chắnIT / An ninh / XNKHàng tháng
3Khu vực kho hàng A41Kho vận / XNKHàng quý
4Hồ sơ gia công lạiKế hoạch sản xuất / XNKTừng hợp đồng
5Quản lý máy móc mượn/cho thuêCơ điện (PE) / XNKKhi phát sinh
6Bán/Tiêu hủy phế liệu, phế phẩmKế toán / HSE / XNKHàng quý
7Thanh lý NPL dư thừa, máy mócBan Giám đốc / XNKHàng quý
8Đối soát tài sản E13Kế toán / Kho / XNK6 tháng / lần
9Mã HS & Tên hàng khai báoMua hàng / Kỹ thuật / XNKTừng lô hàng
10Hồ sơ định mức thực tếKỹ thuật / Quản lý sản xuấtTừng lô sản xuất
11Báo cáo quyết toán nămKế toán / Kho / XNKQuý 4 & Quý 1
12Tiêu chí xuất xứ & C/OXNK / Kỹ thuậtTừng mã sản phẩm
13Nhãn mác hàng hóaMua hàng / QC / XNKTrước khi xếp hàng
14Thẩm định quyền sở hữu trí tuệPháp lý / Kinh doanhKhi nhận đơn hàng mới
Tháng 10 23, 2026 0 comments
0 FacebookTwitterPinterestEmail
Dịch vụHàng không

Vận chuyển hàng không chuyên tuyến đi Jakarta, Indonesia: Bảng giá, lịch bay và thủ tục XNK

by Joel Luong Tháng 10 12, 2026
written by Joel Luong

Vận chuyển hàng không chuyên tuyến đi Jakarta: Bảng giá, lịch bay và thủ tục XNK

Thương mại hai chiều giữa Việt Nam và Indonesia đang ghi nhận tốc độ tăng trưởng ấn tượng trong khuôn khổ Cộng đồng Kinh tế ASEAN (AEC). Các nhóm hàng chủ lực như linh kiện điện tử, phụ liệu dệt may, thiết bị công nghiệp, mẫu sản phẩm R&D và thực phẩm chế biến liên tục luân chuyển giữa hai quốc gia.

Trong bối cảnh chuỗi cung ứng toàn cầu đòi hỏi thời gian quay vòng đơn hàng ngắn, vận tải hàng không (Air Freight) từ Việt Nam (Sân bay Tân Sơn Nhất – SGN, Nội Bài – HAN) đến Cảng hàng không quốc tế Soekarno-Hatta (CGK, Jakarta) giữ vai trò then chốt. Nhờ tốc độ hành trình vượt trội, mức độ an toàn hàng hóa tối đa và quy trình giám sát thời gian thực, đường bay Việt Nam – Jakarta trở thành cầu nối bảo chứng cho tiến độ sản xuất và cam kết giao hàng của doanh nghiệp.

TTL Cargo Max có thế mạnh vận tải hàng không quốc tế

Tổng quan tuyến vận tải hàng không Việt Nam – Jakarta

a. Sân bay đi (AOL – Airport of Loading)

Hàng hóa xuất khẩu từ Việt Nam đi Jakarta chủ yếu được tập kết và khai thác tại 3 sân bay quốc tế lớn:

  • Sân bay Quốc tế Nội Bài (HAN – Hà Nội): Đầu mối tiếp nhận nguồn hàng từ các khu công nghiệp phía Bắc (Bắc Ninh, Bắc Giang, Thái Nguyên, Hải Phòng). Hàng được khai thác qua hệ thống kho NCTS, ASC, ALSC.
  • Sân bay Quốc tế Tân Sơn Nhất (SGN – TP. Hồ Chí Minh): Cửa ngõ lưu thông trọng điểm cho vùng kinh tế Đông Nam Bộ và Đồng bằng sông Cửu Long (Bình Dương, Đồng Nai, Long An), phục vụ tại kho TCS và SCSC.
  • Sân bay Quốc tế Đà Nẵng (DAD – Đà Nẵng): Phục vụ khu vực miền Trung, xử lý đơn hàng công nghệ, dệt may kết nối trung chuyển qua SGN/HAN hoặc các trạm chuyển tiếp quốc tế.

b. Sân bay đến (AOD – Airport of Discharge)

Soekarno-Hatta International Airport (CGK – Jakarta): Cửa ngõ hàng không lớn nhất của Indonesia, xử lý hơn 70% tổng lượng hàng air cargo nhập khẩu vào thủ đô Jakarta và các vùng công nghiệp phụ cận (Banten, Tây Java). Hàng hóa quốc tế được làm thủ tục và khai thác tại Terminal Hàng hóa (Cargo Village CGK).

Hành trình bay và thời gian vận chuyển (Transit Time)

Tùy thuộc vào tính cấp bách của đơn hàng và ngân sách chi phí, doanh nghiệp có thể lựa chọn hai phương án:

  • Dịch vụ bay thẳng (Direct): Thời gian vận chuyển 1 ngày. Hàng đi trên các chuyến bay thẳng của Vietnam Airlines (VN) hoặc Vietjet Air (VJ). Thời gian bay thực tế chỉ khoảng 3 giờ 15 phút đến 3 giờ 45 phút, giúp giải phóng hàng và thông quan ngay trong ngày.
  • Dịch vụ bay chuyển tải: Thời gian vận chuyển 2 – 4 ngày. Hàng hóa được trung chuyển qua các hub khu vực như Singapore (SIN – Singapore Airlines, Scoot), Kuala Lumpur (KUL – Malaysia Airlines, AirAsia) hoặc Bangkok (BKK – Thai Airways). Đây là phương án kinh tế giúp tiết kiệm từ 15% – 25% cước phí bay thẳng.
Tuyến bay (AOL – AOD)Hình thứcHãng hàng không khai thácTần suấtThời gian vận chuyển (Airport-to-Airport)
SGN – CGKBay thẳng (Direct)Vietnam Airlines, Vietjet AirHàng ngày (Daily)1 ngày
HAN – CGKBay thẳng (Direct)Vietnam Airlines, Vietjet Air4 – 7 chuyến/tuần1 – 2 ngày
HAN/SGN – CGKQuá cảnh (Transit SIN/KUL/BKK)Singapore Airlines, Malaysia Airlines, Thai AirwaysHàng ngày (Daily)2 – 4 ngày
DAD – CGKKết nối nội địa/quốc tếVietnam Airlines, AirAsia4 – 6 chuyến/tuần2 – 4 ngày
Thời gian bay từ HAN/SGN-CGK

TTL Cargo Max khai thác hàng air chuyên tuyến đi Jakarta

TTL Cargo Max thiết lập tuyến bay trực tiếp chuyên trách từ Việt Nam đi Jakarta, đáp ứng chuẩn xác các tiêu chuẩn khắt khe về tiến độ và chi phí cho từng phân khúc khách hàng.

a. Đa dạng giải pháp theo quy mô kiện hàng

  • Dịch vụ chuyển phát nhanh (Courier / Express Service): Thiết kế riêng cho các kiện hàng mẫu, chứng từ thương mại, linh kiện thay thế khẩn cấp dưới 45 kg. Giao nhận Door-to-Door, ưu tiên bay trên các chuyến bay sớm nhất với thời gian thông quan nhanh gọn.
  • Dịch vụ gom hàng & Air Cargo thương mại (General Cargo / Heavy Cargo): Dành cho lô hàng từ 45 kg, 100 kg, 500 kg cho đến hàng tải lớn trên 1 tấn. Chúng tôi linh hoạt kết hợp giữa hàng bay thẳng (Direct) và bay trung chuyển (Transit) để tối ưu hóa bài toán chi phí theo từng dự án.

b. Giá cước rẻ, cạnh tranh hàng đầu thị trường

  • Tổng đại lý hàng hóa (GSA): TTL Cargo Max là đại diện và đối tác chiến lược trực tiếp của nhiều hãng hàng không khai thác tuyến Jakarta.
  • Cam kết tải cứng (BSA – Block Space Agreement): Chúng tôi duy trì hợp đồng tải trọng cố định hàng ngày trên các chuyến bay. Nhờ sản lượng luân chuyển lớn, đơn giá cước hàng air của TTL Cargo Max luôn tốt hơn thị trường từ 15% – 20%, không bị biến động giá đột ngột ngay cả trong các mùa cao điểm (Peak Season).

c. Lịch bay nhiều, tải trọng ổn định

  • Nhờ cơ chế giữ chỗ BSA và mạng lưới hợp tác đa hãng, hàng hóa luôn được xác nhận bay theo lịch trình hàng ngày.
  • Triệt tiêu tối đa rủi ro rớt chuyến (offload), đảm bảo chuỗi cung ứng sản xuất của nhà máy tại Indonesia không bị gián đoạn.

Quy trình 5 bước gửi hàng chuyên tuyến đi Jakarta

Quy trình vận hành tại TTL Cargo Max được xây dựng theo tiêu chuẩn Hiệp hội Vận tải Hàng không Quốc tế (IATA), mang lại sự minh bạch và kiểm soát chặt chẽ trên từng chặng vận chuyển:

  1. Bước 1: Tiếp nhận thông tin lô hàng

    Đội ngũ chuyên viên tiếp nhận chi tiết: Tên hàng, mã HS Code, kích thước 3 chiều, trọng lượng cả bì (Gross Weight), địa chỉ đóng hàng và yêu cầu giao nhận. Với các nhóm hàng hóa chất, pin lithium hoặc chất lỏng, khách hàng cần cung cấp bảng chỉ dẫn an toàn hóa chất (MSDS) hợp lệ.

  2. Bước 2: Tư vấn lịch bay, báo giá cước và chốt booking

    Đối chiếu quy cách thực tế và quy đổi thể tích để xác định trọng lượng tính cước (Chargeable Weight). Đề xuất lịch bay thẳng hoặc chuyển tiếp, phát hành báo giá chi tiết (All-in rate) và gửi xác nhận đặt chỗ (Booking Confirmation).

  3. Bước 3: Đóng gói chuẩn IATA, vận chuyển nội địa và làm thủ tục xuất khẩu

    Hỗ trợ kiểm tra quy cách đóng gói, dán tem nhãn cảnh báo; xe chuyên dụng nhận hàng tận kho khách hàng đưa về kho ga hàng không (TCS, SCSC hoặc NCTS, ALSC). Thực hiện nghiệp vụ khai báo tờ khai hải quan điện tử xuất khẩu và hoàn tất thủ tục thanh lý hải quan bãi.

  4. Bước 4: Soi chiếu an ninh, phát hành Vận đơn hàng không (AWB)

    Hàng hóa trải qua quy trình cân đo tự động, dán nhãn an ninh và soi chiếu tia X (X-ray screening). TTL Cargo Max phát hành Vận đơn hàng không (AWB – Airway Bill), đồng thời hoàn tất thủ tục bàn giao hàng lên mâm/thùng máy bay (ULD).

  5. Bước 5: Hỗ trợ theo dõi (Tracking), thông quan 2 đầu và giao nhận

    Cập nhật trạng thái hành trình liên tục theo thời gian thực (Tracking & Tracing) qua mã vận đơn. Đầu mối đại lý của chúng tôi tại sân bay Soekarno-Hatta (CGK) hỗ trợ đối tác nhận hàng làm thủ tục thông quan nhập khẩu, thanh toán thuế phí và điều xe phân phối Door-to-Door nếu sử dụng dịch vụ trọn gói.

Chuẩn bị chứng từ xuất nhập khẩu sang thị trường Indonesia

  • Chứng nhận xuất xứ (C/O Form D): Để người mua tại Indonesia được hưởng thuế suất nhập khẩu ưu đãi 0% theo Hiệp định Thương mại Hàng hóa ASEAN (ATIGA), doanh nghiệp Việt Nam bắt buộc phải xin cấp C/O mẫu D điện tử (e-Form D) truyền qua Cơ chế một cửa ASEAN.
  • Thông tin định danh pháp lý của bên nhập khẩu: Đảm bảo đối tác nhập khẩu tại Indonesia đã kích hoạt đầy đủ mã số định danh doanh nghiệp NIB (Nomor Induk Berusaha) và mã số thuế NPWP. Khai báo thiếu các trường thông tin này trên Air Waybill sẽ khiến lô hàng bị đình trệ thông quan tại CGK.
  • Quy chuẩn kỹ thuật SNI & Chứng chỉ Halal: Một số mặt hàng tiêu dùng, thực phẩm, mỹ phẩm xuất sang Indonesia bắt buộc phải có chứng chỉ đạt chuẩn quốc gia Indonesia (SNI) và tuân thủ lộ trình dán nhãn chứng nhận Halal theo quy định của Cơ quan Đảm bảo Sản phẩm Halal Indonesia (BPJPH).

Câu hỏi thường gặp (FAQ)

1. Trọng lượng tính cước (Chargeable Weight) của hàng air đi Jakarta được tính như thế nào?

Trọng lượng tính cước là giá trị lớn hơn giữa Trọng lượng thực tế (Gross Weight) và Trọng lượng thể tích (Volumetric Weight). Hãng hàng không sẽ căn cứ vào con số lớn hơn giữa hai kết quả này để áp bảng giá cước.

2. Gửi hàng đi sân bay Soekarno-Hatta (CGK) có thể bay thẳng trong ngày được không?

Có. Hiện tại cả hai đầu Hà Nội (HAN) và TP.HCM (SGN) đều có các chuyến bay thẳng định kỳ kết nối trực tiếp đến sân bay Soekarno-Hatta (CGK) của Vietnam Airlines và Vietjet Air. Thời gian bay chỉ mất từ 3 đến 3,5 giờ.

3. Mặt hàng có chứa pin lithium hoặc hóa chất có nhận gửi đi Jakarta bằng đường hàng không được không?

Có thể gửi được, tuy nhiên lô hàng bắt buộc phải cung cấp đầy đủ bảng phân tích thành phần an toàn hóa chất (MSDS còn hiệu lực, cập nhật theo phiên bản IATA DGR mới nhất) và báo cáo kiểm tra UN38.3 (đối với pin). TTL Cargo Max sẽ thẩm định hồ sơ kỹ thuật trước khi làm thủ tục chấp thuận bay từ hãng hàng không.

4. Xuất khẩu hàng sang Indonesia dùng C/O mẫu nào để được miễn/giảm thuế nhập khẩu?

Doanh nghiệp sử dụng C/O Form D (Hiệp định Thương mại Hàng hóa ASEAN – ATIGA). Hiện tại, Việt Nam và Indonesia đã kết nối truyền nhận C/O Form D điện tử qua hệ thống Cơ chế một cửa ASEAN, giúp rút ngắn thời gian làm thủ tục thông quan cho nhà nhập khẩu.

5. Cước phí hàng air đi Jakarta đã bao gồm thuế nhập khẩu và phí giao tận nơi chưa?

Báo giá cước tiêu chuẩn của hàng Air Cargo thường là giá Airport-to-Airport (từ sân bay xuất phát đến sân bay đến, chưa gồm thuế nhập khẩu và phí giao nhận nội địa tại Indonesia). Nếu doanh nghiệp có nhu cầu giao hàng trọn gói bao thuế hoặc giao tận cửa xưởng, TTL Cargo Max cung cấp gói giải pháp DDP / DAP Door-to-Door thông qua mạng lưới đại lý liên kết tại Jakarta.

Liên hệ TTL Cargo Max để được tư vấn & Nhận báo giá chuyên tuyến Jakarta

Tối ưu hóa thời gian và chi phí vận chuyển là chìa khóa gia tăng năng lực cạnh tranh cho đơn hàng xuất khẩu của bạn. Đội ngũ chuyên gia hàng không của TTL Cargo Max luôn sẵn sàng tư vấn chi tiết hành trình, mã HS và hỗ trợ kiểm tra tải bay tuyến Jakarta 24/7.

Tháng 10 12, 2026 0 comments
0 FacebookTwitterPinterestEmail
Đường biểnHàng FCLHàng LCL

Đại lý vận tải biển từ cảng Marseille, Pháp về Hải Phòng/Cát Lái/Cái Mép, Việt Nam

by Joel Luong Tháng 9 29, 2026
written by Joel Luong

Dịch vụ vận tải biển từ cảng Marseille, Pháp về Hải Phòng/Cát Lái/Cái Mép

Tuyến vận tải biển kết nối miền Nam nước Pháp với hệ thống cảng biển trọng điểm của Việt Nam đóng vai trò then chốt trong chuỗi cung ứng hàng hóa giữa Liên minh Châu Âu (EU) và Đông Nam Á. Trong đó, cảng biển Marseille được coi là hạt nhân quan trọng kết nối thương mại khu vực.

Đồng thời, với sự hỗ trợ từ Hiệp định Thương mại Tự do Việt Nam – EU (EVFTA), lưu lượng trao đổi hàng hóa nguyên phụ liệu, máy móc thiết bị, dược phẩm và thực phẩm cao cấp từ Pháp về các cảng Cát Lái, Cái Mép và Hải Phòng không ngừng tăng trưởng.

Tổng quan về cảng Marseille, Pháp

Cảng Marseille Fos (Mã cảng UN/LOCODE: FRMRS) là cảng thương mại lớn nhất nước Pháp và giữ vị thế cửa ngõ hàng hải hàng đầu khu vực Địa Trung Hải. Nằm ở vị trí chiến lược, cảng kết nối trực tiếp với các trung tâm công nghiệp lớn của miền Nam và miền Trung nước Pháp, đồng thời kết nối sâu vào mạng lưới đường thủy nội địa qua sông Rhône, đường sắt và cao tốc xuyên châu Âu.

Cảng gồm hai khu vực khai thác chính:

  • Lưu vực Đông (Marseille): Phục vụ chủ yếu hàng bách hóa, hành khách và hàng hóa nội địa Địa Trung Hải.
  • Lưu vực Tây (Fos-sur-Mer): Trung tâm xử lý hàng container hiện đại quy mô lớn, tàu chở hàng rời và hóa chất lỏng. Cụm bến Fos có khả năng tiếp nhận các siêu tàu container (ULCV) vận hành trên các tuyến hải trình quốc tế dài ngày.

Nhờ vị trí nằm bên bờ Địa Trung Hải, tuyến xuất khẩu từ Marseille Fos sang châu Á rút ngắn đáng kể hải trình so với các cảng Bắc Âu như Le Havre, Rotterdam hay Antwerp, giúp tiết kiệm thời gian vận chuyển (transit time) và chi phí nhiên liệu.

TTL Cargo Max có thế mạnh vận tải đường biển

TTL Cargo Max là đại lý tàu biển chuyên tuyến Marseille, Pháp

Với mạng lưới đối tác logistics toàn cầu sâu rộng và năng lực đặt chỗ trực tiếp, TTL Cargo Max là đơn vị chuyên cung cấp các giải pháp vận tải biển toàn diện từ Pháp về Việt Nam.

a. Đại lý hàng hóa của nhiều hãng tàu lớn

TTL Cargo Max hiện là đại lý và đối tác phân bổ tải trực tiếp của nhiều hãng tàu container hàng đầu khai thác tuyến dịch vụ châu Âu – Viễn Đông:

  1. CMA CGM: Hãng tàu quốc gia Pháp, đặt trụ sở chính ngay tại Marseille. Đây là hãng sở hữu vị thế tuyệt đối về slot, lịch trình và độ phủ kho bãi tại Fos-sur-Mer.
  2. Maersk Line: Nhà vận tải Đan Mạch với mạng lưới feeder kết nối linh hoạt và độ tin cậy lịch trình (schedule reliability) cao.
  3. MSC (Mediterranean Shipping Company): Năng lực cung ứng vỏ cont dồi dào, phủ rộng cả hàng khô lẫn hàng lạnh tại Địa Trung Hải.
  4. Hapag-Lloyd: Hãng tàu Đức có thế mạnh vượt trội về vận chuyển hóa chất, hàng dự án và quản lý quy trình an toàn nghiêm ngặt.
  5. ONE (Ocean Network Express): Hãng tàu liên minh The Alliance với giá cước cạnh tranh cho tuyến về Cát Lái và Hải Phòng.
Tiêu chíCMA CGMMSCMaersk LineHapag-LloydONE
Giá cước tham chiếuTrung bình – CaoRất cạnh tranhTrung bìnhTrung bình – CaoCạnh tranh
Tần suất chuyến2 chuyến/tuần2 chuyến/tuần1 chuyến/tuần1 chuyến/tuần1 chuyến/tuần
Thế mạnh nổi bậtƯu tiên slot cảng nhà; có tuyến ghé trực tiếp Cái MépVỏ cont phong phú; cước hàng nặng tốtDịch vụ theo dõi số hóa; đúng hẹnXử lý hàng nguy hiểm (DG) & OOG chuẩn xácCước cạnh tranh cho hàng tiêu dùng thông thường

Lời khuyên cho chủ hàng:

  • Đối với hàng thời vụ, hàng giá trị cao hoặc cần rút ngắn dòng tiền, hãy ưu tiên tuyến CMA CGM cập cảng Cái Mép để có thời gian chạy biển ngắn nhất.
  • Đối với hàng nguyên liệu thô, vật tư dự án không gấp về tiến độ, các tuyến transhipment qua Singapore hoặc Tanjung Pelepas của MSC hoặc ONE sẽ mang lại hiệu quả ngân sách tốt nhất.
  • Luôn đặt chỗ (booking) trước từ 2 đến 3 tuần, đặc biệt vào các mùa cao điểm của châu Âu (tháng 7 – tháng 8 trước kỳ nghỉ hè và quý 4 trước Tết Nguyên đán).

b. TTL Cargo Max có giá cước tốt, ổn định

Thông qua hợp đồng dịch vụ dài hạn (Service Contract) và cam kết sản lượng lớn (MQC – Minimum Quantity Commitment) với các hãng tàu, TTL Cargo Max hỗ trợ doanh nghiệp tránh được các đợt biến động giá giao ngay (Spot rate) thất thường.

Bên cạnh hàng container bách hóa tiêu chuẩn (Dry Container 20’GP, 40’GP, 40’HC), chúng tôi sở hữu năng lực xử lý chuyên sâu cho các thiết bị vận tải đặc biệt:

  • Container Flat Rack (FR) & Open Top (OT): Vận chuyển máy móc công nghiệp quá khổ, quá tải (OOG), dây chuyền cơ khí từ các nhà máy miền Nam nước Pháp với giải pháp chằng buộc, lashing đạt chuẩn Bureau Veritas.
  • ISO Tank: Cho các mặt hàng chất lỏng chuyên dụng như hóa chất công nghiệp, dung môi hữu cơ, phụ gia thực phẩm, rượu vang số lượng lớn với quy trình kiểm soát áp suất và chứng chỉ kiểm định an toàn nghiêm ngặt.
  • Container Lạnh (Reefer): Vận chuyển phô mai, chế phẩm từ sữa, bơ và dược phẩm duy trì dải nhiệt độ chính xác kèm theo thiết bị ghi nhiệt độ tự động (Data Logger).

c. Giải pháp giao nhận hàng hóa tận nơi (Door-to-Door)

TTL Cargo Max liên kết chặt chẽ với hệ thống đối tác đại lý kho vận bản địa tại Marseille, Lyon, Toulouse và Nice:

  • Đầu Pháp: Hỗ trợ lấy hàng tận xưởng (Ex-works/FCA), vận chuyển đường bộ hoặc sà lan nội địa về bến Fos, hoàn thiện thủ tục hải quan xuất khẩu Pháp (chứng từ EX-A).
  • Đầu Việt Nam: Đón hàng tại Hải Phòng, Cát Lái hoặc Cái Mép; thực hiện khai báo hải quan điện tử, kiểm tra chuyên ngành, kéo container bằng xe rơ-moóc hoặc xe tải sàn thấp (low-bed) giao tận kho/nhà máy của khách hàng trên toàn quốc.

TTL Cargo Max có kinh nghiệm xử lý nhiều hàng khó

Khu vực miền Nam nước Pháp tập trung nhiều ngành công nghiệp đặc thù. Khi khai thác tuyến hàng này, doanh nghiệp cần lưu ý những nhóm hàng sau:

  • Máy móc, dây chuyền thiết bị đã qua sử dụng:
    • Lưu ý: Phải đáp ứng điều kiện theo Quyết định 18/2019/QĐ-TTg (tuổi thiết bị không vượt quá 10 năm, sản xuất theo quy chuẩn kỹ thuật an toàn của G7/EU). Doanh nghiệp cần chuẩn bị hồ sơ giám định tình trạng thiết bị trước khi kéo về cảng xuất hoặc làm giám định tại cảng đến ở Việt Nam.
  • Hóa chất, hương liệu, nguyên liệu mỹ phẩm:
    • Lưu ý: Cung cấp đầy đủ MSDS (Material Safety Data Sheet) 16 mục bản chuẩn để hãng tàu duyệt chỉ số nguy hiểm (IMO Class, UN Number). Khi nhập khẩu về Việt Nam, kiểm tra mã CAS để thực hiện khai báo hóa chất trực tuyến trên Cổng thông tin một cửa quốc gia trước khi mở tờ khai.
  • Rượu vang, đồ uống có cồn, thực phẩm chế biến:
    • Lưu ý: Nhóm hàng thuộc diện quản lý kiểm tra an toàn thực phẩm chuyên ngành và dán tem nhập khẩu (đối với rượu). Yêu cầu nhà sản xuất tại Pháp cung cấp chứng nhận xuất xứ (C/O), Health Certificate hoặc Certificate of Free Sale (CFS) hợp lệ.
  • Gỗ sồi, gỗ nguyên liệu:
    • Lưu ý: Bắt buộc kiểm tra hồ sơ nguồn gốc gỗ hợp pháp và yêu cầu bên bán làm chứng thư hun trùng (Phytosanitary Certificate) đạt chuẩn kiểm dịch thực vật của Cục Bảo vệ thực vật Việt Nam.
Thương mại Việt Nam-Pháp đang tăng trưởng mạnh mẽ

Hồ sơ nhập khẩu hàng hóa từ Marseille, Pháp cần lưu ý những gì?

a. Bộ hồ sơ cần chuẩn bị để thông quan

Một bộ hồ sơ hoàn chỉnh phục vụ thông quan nhập khẩu đường biển từ Pháp bao gồm:

  1. Hóa đơn thương mại (Commercial Invoice): Thể hiện rõ điều kiện Incoterms, đơn giá và giá trị giao dịch.
  2. Phiếu đóng gói chi tiết (Packing List): Chi tiết số lượng kiện, trọng lượng tịnh (Net Weight), trọng lượng cả bì (Gross Weight) và thể tích ().
  3. Vận tải đơn đường biển (Bill of Lading): Thường sử dụng Master B/L hoặc House B/L (Surrendered/Telex Release hoặc Original B/L).
  4. Tờ khai hải quan nhập khẩu: Khai báo thông qua hệ thống VNACCS/VCIS.
  5. Chứng nhận xuất xứ hàng hóa: Áp dụng cơ chế REX để hưởng thuế ưu đãi EVFTA.
  6. Chứng từ chuyên ngành (nếu có): Kết quả kiểm tra chất lượng, kiểm dịch động/thực vật, công bố hợp quy, giấy phép nhập khẩu tự động.

b. Kinh nghiệm kiểm tra mã REX cho hàng hóa nhập khẩu từ Pháp và Châu Âu

Theo quy định của EVFTA và hướng dẫn tại Thông tư 11/2020/TT-BCT (được sửa đổi bởi Thông tư 08/2021/TT-BCT), Liên minh Châu Âu áp dụng cơ chế tự chứng nhận xuất xứ thông qua hệ thống REX (Registered Exporter System):

  • Hạn mức chứng từ:
    • Đối với các lô hàng có trị giá trên 6.000 EUR, doanh nghiệp Pháp bắt buộc phải đăng ký mã REX để tự phát hành lời khai xuất xứ (Origin Declaration) trên hóa đơn hoặc chứng từ thương mại khác.
    • Nếu trị giá dưới 6.000 EUR, bất kỳ nhà xuất khẩu nào cũng có thể tự chứng nhận mà không bắt buộc có mã REX.
  • Cú pháp khai báo chuẩn: Lời khai xuất xứ phải được lập theo đúng thể thức quy định trong EVFTA bằng tiếng Anh hoặc tiếng Pháp.
  • Các bước xác thực mã REX:
    • Kiểm tra trực tiếp số REX của người bán trên hệ thống tra cứu chính thức của Ủy ban Châu Âu (EC REX Validation site).
    • Đối chiếu tên công ty, địa chỉ đã đăng ký trên hệ thống với thông tin hiển thị trên hợp đồng và Invoice.
    • Kiểm tra xem mặt hàng thực tế có nằm trong danh mục các nhóm sản phẩm mà doanh nghiệp đó đã đăng ký cấp mã REX hay không.
    • Lưu ý: Lời khai REX thiếu ngày phát hành, sai chính tả mẫu chuẩn hoặc địa chỉ không trùng khớp sẽ bị cơ quan hải quan Việt Nam từ chối áp dụng thuế nhập khẩu ưu đãi đặc biệt.

Câu hỏi thường gặp (FAQ)

1. Thời gian vận chuyển đường biển từ cảng Marseille Fos về Việt Nam mất bao lâu?

Thời gian dao động từ 24 đến 28 ngày đối với tuyến đi thẳng/ưu tiên cập Cái Mép; và từ 30 đến 38 ngày đối với hàng chuyển tải (transhipment) đi Cát Lái hoặc Hải Phòng, phụ thuộc vào hãng tàu và điều kiện thời tiết tại các eo biển hàng hải.

2. Hàng hóa nhập từ Pháp làm thế nào để được miễn/giảm thuế nhập khẩu theo EVFTA?

Hàng hóa cần đáp ứng quy tắc xuất xứ nội khối của EVFTA và đi kèm chứng nhận xuất xứ hợp lệ: lời khai xuất xứ kèm mã số REX còn hiệu lực (cho lô hàng trên 6.000 EUR) do nhà xuất khẩu phát hành trên Invoice hoặc Packing List.

3. TTL Cargo Max có dịch vụ thu gom hàng lẻ (LCL) từ Marseille về không?

Có. Bên cạnh hàng nguyên container (FCL), chúng tôi vận hành dịch vụ gom hàng lẻ LCL hàng tuần từ trạm đóng hàng (CFS) tại Marseille về kho CFS Cát Lái và Hải Phòng, hỗ trợ bóc tách từng lô và khai báo hải quan riêng biệt.

4. Khi vận chuyển máy móc thiết bị nặng (OOG) từ Marseille, cần cung cấp thông tin gì để nhận báo giá?

Quý khách cần cung cấp bản vẽ kỹ thuật chi tiết thể hiện rõ 3 chiều kích thước (Dài x Rộng x Cao), trọng lượng tổng (Gross Weight), vị trí điểm nâng hạ (Lifting points), trọng tâm (Center of Gravity) và địa chỉ bốc hàng chính xác tại Pháp.

5. Lô hàng cập cảng Cái Mép nhưng kho của công ty ở Bình Dương thì quy trình nhận hàng ra sao?

Doanh nghiệp có thể lựa chọn mở tờ khai hải quan trực tiếp tại Chi cục Hải quan Cái Mép, sau đó TTL Cargo Max sẽ vận chuyển container bằng xe rơ-moóc về Bình Dương.

Liên hệ dịch vụ vận tải tuyến Marseille – Việt Nam

Quản trị chi phí logistics và đảm bảo an toàn hàng hóa trên tuyến hải trình Pháp – Việt Nam đòi hỏi sự am hiểu sâu sắc về vận hành cảng biển và nghiệp vụ hải quan. Đội ngũ chuyên viên của TTL Cargo Max luôn sẵn sàng hỗ trợ rà soát chứng từ, tư vấn mã HS và thiết kế giải pháp cước trọn gói tối ưu cho từng lô hàng của doanh nghiệp.

Tháng 9 29, 2026 0 comments
0 FacebookTwitterPinterestEmail
Dịch vụĐường biểnHàng FCLHàng LCL

Đại lý vận tải biển từ Việt Nam đi cảng Port-Gentil, Gabon

by Joel Luong Tháng 9 24, 2026
written by Joel Luong

Đại lý vận tải biển từ Việt Nam đi cảng Port-Gentil, Gabon

Thị trường Trung và Tây Phi đang mở ra nhiều cơ hội thương mại cho các doanh nghiệp xuất khẩu Việt Nam, trong đó Gabon là một điểm đến tiềm năng với nhu cầu nhập khẩu đa dạng từ hàng tiêu dùng, lương thực đến vật liệu xây dựng và máy móc công nghiệp. Việc tìm kiếm một đại lý vận chuyển am hiểu tuyến đường, vững chuyên môn hải quan và kiểm soát tốt chi phí là yếu tố quyết định sự thành bại của đơn hàng xuất khẩu sang thị trường đặc thù này.

Tìm hiểu về cảng Port-Gentil, Gabon

a. Vị trí địa lý và khoảng cách hải trình từ Việt Nam

Cảng Port-Gentil (mã cảng: GAPOG) nằm trên đảo Mandji, thuộc cửa sông Ogooué, là trung tâm kinh tế và công nghiệp dầu khí lớn thứ hai của Gabon sau thủ đô Libreville. Khác với cảng Owendo (phục vụ chủ yếu cho vùng thủ đô), Port-Gentil đóng vai trò cửa ngõ chính xử lý lưu lượng hàng hải thương mại, dầu thô và lâm sản của khu vực bờ biển phía Tây Gabon.

Dưới đây là bảng tổng hợp thông tin về khoảng cách, thời gian di chuyển từ các cảng biển trọng điểm của Việt Nam đi Port-Gentil:

Cảng xuất hàng tại Việt NamCảng đích (Gabon)Khoảng cách ước tính (Hải lý)Transit Time trung bình (Ngày)Phương thức chuyển tải
Cảng Cát Lái (Hồ Chí Minh)Port-Gentil (GAPOG)~7.200 – 7.50040 – 50Chuyển tải qua Singapore / Tanjung Pelepas / Kribi / Algeciras
Cảng Hải Phòng (HPH)Port-Gentil (GAPOG)~7.600 – 7.90045 – 55Chuyển tải qua Singapore / Tanjung Pelepas / Algeciras
Cảng Đà Nẵng (DAD)Port-Gentil (GAPOG)~7.400 – 7.70043 – 52Trung chuyển về Cát Lái/Singapore trước khi đi line quốc tế

b. Vai trò đối với thương mại của Gabon và khu vực Tây Phi

Port-Gentil là trung tâm hậu cần sống còn của Gabon. Do mạng lưới giao thông đường bộ nối Port-Gentil với phần còn lại của đất nước còn hạn chế (phần lớn phụ thuộc vào đường biển và đường hàng không), các luồng hàng hóa thiết yếu phục vụ công nhân khai thác mỏ, kỹ sư dầu khí và dân cư đô thị tại đây đều dựa vào hàng hải container quốc tế.

Đối với vùng Vịnh Guinea và Trung Phi, Port-Gentil giữ vai trò là trạm tiếp tế, kết nối thương mại trung chuyển giữa các quốc gia trong khối Cộng đồng Kinh tế và Tiền tệ Trung Phi (CEMAC).

TTL Cargo Max có thế mạnh vận tải biển đi Gabon

Dịch vụ vận tải biển chuyên tuyến của TTL Cargo Max

TTL Cargo Max định vị là đơn vị forwarder quốc tế chuyên tuyến Tây và Trung Phi, cung cấp giải pháp vận tải toàn diện từ vận chuyển container đường biển (FCL), hàng lẻ (LCL) đến dịch vụ thủ tục xuất nhập khẩu trọn gói sang Gabon.

a. Lịch tàu linh hoạt, nhanh chóng

Nhờ thiết lập quan hệ đối tác đại lý cấp 1 (Tier-1 Partner) với các hãng tàu viễn dương lớn trên thế giới, TTL Cargo Max chủ động điều phối chỗ (space) và lịch đóng hàng ổn định ngay cả trong mùa cao điểm thiếu hụt container rỗng. Tuyến đi Port-Gentil đòi hỏi ít nhất một đến hai cảng chuyển tải (hub), vì vậy việc chọn hãng tàu có kết nối feeder mượt mà là yếu tố tiên quyết để tránh lưu bãi kéo dài.

Bảng so sánh năng lực vận hành của các hãng tàu tiêu biểu khai thác tuyến Việt Nam – Port-Gentil:

Hãng tàuCảng trung chuyển chínhTần suất chuyếnTransit Time (Ngày)Ưu thế khai thác
Maersk LineTanjung Pelepas / Algeciras1 chuyến/tuần40 – 46Lịch trình chuẩn xác, độ phủ bãi container rỗng tại Việt Nam rất tốt
CMA CGMSingapore / Kribi / Tangier1 chuyến/tuần42 – 48Thế mạnh truyền thống tại các nước châu Phi nói tiếng Pháp, nhiều free-time
MSCSingapore / Lomé1 chuyến/tuần45 – 55Sức chở lớn, giá cước cạnh tranh cho hàng nặng, hàng dự án
COSCOSingapore / West Africa Hubs10 ngày/chuyến48 – 55Chi phí tối ưu, phù hợp các lô hàng không gấp về tiến độ giao

b. Giá cước tốt, cạnh tranh, minh bạch

TTL Cargo Max duy trì cam kết sản lượng khối lượng lớn hàng tháng với các hãng tàu quốc tế, giúp khách hàng được hưởng chính sách giá cước gốc (net rate) ổn định, giảm thiểu tác động từ các biến động phụ phí xăng dầu (BAF) hay mùa cao điểm (PSS).

Tính minh bạch được đặt lên hàng đầu trong mỗi bảng báo giá gửi đến chủ hàng:

  • Tách biệt rõ ràng giữa cước biển quốc tế (Ocean Freight) và các loại phí địa phương hai đầu (Local Charges tại Việt Nam và Gabon).
  • Không lập lờ chi phí, không tính gộp các khoản phụ phí bất hợp lý.
  • Tư vấn và xin trước hạn lưu bãi, lưu container (Free Detention/Demurrage) từ 14 đến 21 ngày tại cảng Port-Gentil, bảo vệ chủ hàng khỏi những chi phí lưu kho bãi phát sinh ngoài tầm kiểm soát khi người mua chậm trễ nhận hàng.

c. TTL Cargo Max có kinh nghiệm xử lý nhiều mặt hàng xuất khẩu đi Gabon

Khai thác thị trường châu Phi đòi hỏi kỹ thuật đóng gói và bảo quản hàng hóa do hành trình trên biển kéo dài 40–55 ngày qua vùng nhiệt đới xích đạo nóng ẩm. Dưới đây là 5 nhóm hàng xuất khẩu chủ lực từ Việt Nam đi Gabon mà TTL Cargo Max đang xử lý thường xuyên:

  1. Gạo và nông sản chế biến (Gạo Jasmine, gạo tấm):
    • Yêu cầu xử lý: Tuyệt đối kiểm soát độ ẩm hạt dưới 14%. Sử dụng container khô ráo, lót giấy kraft toàn bộ 5 mặt sàn vách và bố trí tối thiểu 8-12 túi hút ẩm chuyên dụng cho container (loại 1kg) để phòng chống hiện tượng “đổ mồ hôi container” làm mốc gạo.
  2. Vật liệu xây dựng (Xi măng, gạch ốp lát, thép hộp):
    • Yêu cầu xử lý: Đây là nhóm hàng có tỷ trọng nặng (heavy cargo). Cần phân bổ đều tải trọng trên sàn container 20 feet, chèn lót kỹ lưỡng bằng dầm gỗ, dây đai chịu lực để tránh xô lệch làm nghiêng container khi sang tải tại các trạm trung chuyển quốc tế.
  3. Thủy hải sản đông lạnh (Cá tra fillet, basa viên):
    • Yêu cầu xử lý: Sử dụng container lạnh (Reefer 40’HR) đạt chuẩn PTI test nghiêm ngặt. Nhiệt độ bảo quản luôn duy trì từ -18°C đến -20°C, cài đặt thông gió 0% và theo dõi sát sao hồ sơ cắm điện tại các cảng chuyển tải trung gian.
  4. Hàng dệt may, giày dép tiêu dùng:
    • Yêu cầu xử lý: Đóng kiện carton chống ẩm, quấn màng co PE cẩn thận trên pallet hoặc bọc túi nilon kín khí chống ẩm mốc xâm nhập trong suốt hải trình qua Đại Tây Dương.
  5. Máy móc công cụ, thiết bị khai thác gỗ/mỏ:
    • Yêu cầu xử lý: Vệ sinh công nghiệp sạch sẽ, phủ dầu chống rỉ sét cho các bộ phận kim loại hở, cố định chắc chắn trên đế pallet chịu tải hoặc sàn Open Top container với cáp chằng buộc đạt tiêu chuẩn an toàn hàng hải.

TTL Cargo Max hỗ trợ tư vấn thủ tục xuất khẩu sang thị trường Gabon

Vận chuyển hàng hóa vào Gabon không chỉ dừng lại ở việc đưa container lên boong tàu; khâu pháp lý và chứng từ hải quan mới là “nút thắt” lớn nhất đối với các doanh nghiệp Việt Nam.

a. Thủ tục cấp chứng thư ECTN / BESC (Bắt buộc)

Một trong những quy định khắt khe nhất của cơ quan hải quan Gabon là yêu cầu kiểm soát hành trình hàng hóa qua chứng chỉ BIETC (Bordereau d’Identification Électronique de Traçabilité des Cargaisons) – thường được biết đến với tên gọi BESC hoặc ECTN (Electronic Cargo Tracking Note).

  • Thời điểm cấp: BESC/BIETC phải được khởi tạo và phát hành xác thực tại nước xuất khẩu (Việt Nam) trước khi tàu cập cảng đích.
  • Hồ sơ gồm: Vận đơn đường biển (Bill of Lading), Hóa đơn thương mại (Commercial Invoice – ghi rõ cước biển và phí bảo hiểm), Bảng kê đóng gói (Packing List), Tờ khai hải quan xuất khẩu và Chứng nhận xuất xứ (C/O nếu có).
  • Quy định số BESC: Số hiệu BESC bắt buộc phải thể hiện chính xác trên vận đơn gốc và bản lược khai hàng hóa (Manifest).
  • Hậu quả nếu thiếu: Lô hàng không có BESC sẽ bị phạt nặng theo luật định của Gabon (thường gấp đôi mức phí thông thường), đồng thời bị giữ lại tại Port-Gentil, gây phát sinh chi phí demurrage/detention cực lớn hoặc bị hải quan nước sở tại từ chối thông quan.

b. Nhận diện rủi ro thương mại và pháp lý khi xuất hàng sang Gabon

  • Rủi ro phương thức thanh toán: Gabon sử dụng đồng tiền chung CFA Franc (XAF), chịu sự kiểm soát ngoại hối gắt gao của Ngân hàng Trung ương các quốc gia Trung Phi (BEAC). Doanh nghiệp Việt Nam nên ưu tiên áp dụng hình thức Thư tín dụng không hủy ngang (Irrevocable L/C at sight) được mở hoặc xác nhận bởi các ngân hàng quốc tế uy tín, hoặc yêu cầu tiền đặt cọc (TT Deposit) tối thiểu 30-50% giá trị hợp đồng trước khi xếp hàng lên tàu. Tránh tối đa hình thức công nợ (DA, DP trả chậm).
  • Rủi ro người nhận bỏ hàng (Cargo Abandonment): Khi thủ tục thông quan bị vướng mắc hoặc người mua gặp khó khăn về tài chính, họ có thể bỏ hàng tại cảng. Chi phí tái xuất hoặc tiêu hủy hàng hóa tại Port-Gentil rất đắt đỏ. Đơn vị xuất khẩu cần kiểm tra kỹ tư cách pháp nhân của đối tác nhập khẩu trước khi ký kết thương vụ.

Câu hỏi thường gặp (FAQ)

1. Thời gian vận chuyển đường biển từ cảng Cát Lái đến cảng Port-Gentil mất bao lâu?

Thời gian vận chuyển trung bình dao động từ 40 đến 50 ngày tùy thuộc vào hãng tàu chỉ định và thời gian chờ chuyển tải tại các hub trung gian (như Singapore, Kribi hoặc Tanjung Pelepas).

2. Nếu không làm chứng thư BESC/BIETC tại Việt Nam thì có thể sang cảng Port-Gentil làm bù được không?

Không. Theo quy định của Hội đồng thuyền viên quốc gia Gabon (CGC), chứng thư BESC phải được phát hành và duyệt hợp lệ trước khi hàng đến cảng. Việc đến cảng mới xin cấp bù sẽ chịu mức phạt tài chính rất nặng và hàng hóa bị giữ bãi, phát sinh chi phí phạt của cảng biển.

3. Mặt hàng gạo Việt Nam sang Gabon có cần xin giấy phép đặc thù nào không?

Gạo xuất khẩu cần có Giấy chứng nhận kiểm dịch thực vật (Phytosanitary Certificate), Chứng thư hun trùng (Fumigation Certificate) và Chứng thư phân tích chất lượng/vệ sinh an toàn thực phẩm. Hàng cần được xử lý hun trùng bằng methyl bromide hoặc phosphine chuẩn kỹ thuật trước khi đóng cửa container.

4. TTL Cargo Max có nhận làm dịch vụ xin cấp BESC/BIETC cho tuyến Gabon không?

Có. TTL Cargo Max cung cấp dịch vụ đại lý ủy quyền xin cấp chứng thư BESC/BIETC nhanh chóng, chuẩn xác. Chúng tôi trực tiếp hỗ trợ khách hàng chuẩn bị, rà soát chứng từ và cấp số BESC trước khi tàu chạy để cập nhật lên vận đơn.

5. Hãng tàu nào đi tuyến Gabon có thời gian miễn phí lưu bãi (free demurrage) dài nhất?

Các hãng tàu châu Âu như CMA CGM hoặc Maersk Line thường có chính sách hỗ trợ nới rộng thời gian lưu bãi và lưu container (kết hợp) từ 14 đến 21 ngày tại Port-Gentil nếu đơn vị forwarder làm hợp đồng cam kết khối lượng chuyên tuyến như TTL Cargo Max.

Liên hệ dịch vụ vận chuyển biển chuyên tuyến Gabon

Để tối ưu hóa chi phí và đảm bảo an toàn pháp lý tuyệt đối cho các lô hàng container xuất khẩu đi Port-Gentil, doanh nghiệp hãy liên hệ ngay với đội ngũ chuyên gia của TTL Cargo Max:

  • Tư vấn báo giá cước biển & Local charges cạnh tranh, tách bạch chi tiết.
  • Hỗ trợ thủ tục cấp chứng thư BESC/BIETC trọn gói, chuẩn quy định của Hải quan Gabon.
  • Quản lý hải trình chuyên nghiệp, cập nhật trạng thái đơn hàng liên tục 24/7.

Gửi thông tin lô hàng (loại hàng, trọng lượng, địa điểm lấy hàng, thời gian dự kiến) để nhận phương án vận chuyển tối ưu và báo giá chỉ trong 2 giờ làm việc.

Tháng 9 24, 2026 0 comments
0 FacebookTwitterPinterestEmail
Vận chuyển hàng hóa bằng đường hàng không
Dịch vụHàng không

Vận tải hàng không từ Việt Nam đi Burkina Faso: Giá cước, thời gian và lịch trình mới nhất

by Joel Luong Tháng 9 17, 2026
written by Joel Luong

Vận tải hàng không chuyên tuyến đi Burkina Faso: Giá cước, thời gian và quy định mới nhất

Trong bức tranh thương mại quốc tế đa cực hiện nay, các thị trường ngách tại khu vực Tây Phi đang dần trở thành điểm đến tiềm năng cho doanh nghiệp xuất khẩu Việt Nam. Burkina Faso – một quốc gia nằm sâu trong nội địa Tây Phi – ghi nhận nhu cầu nhập khẩu ngày càng cao đối với các mặt hàng máy móc phụ tùng nhỏ, thiết bị điện tử, linh kiện viễn thông, hàng mẫu may mặc, dược phẩm và hàng tiêu dùng giá trị cao từ châu Á. Ở chiều ngược lại, nhu cầu gửi mẫu nông sản thô, khoáng sản và tài liệu thương mại từ Burkina Faso về Việt Nam cũng gia tăng đều đặn.

Khác với các quốc gia ven biển, Burkina Faso là một quốc gia không giáp biển (landlocked country). Do đó, vận tải đường biển truyền thống đòi hỏi hàng hóa phải cập cảng quá cảnh ở các nước láng giềng như Bờ Biển Ngà (Abidjan), Ghana (Tema) hoặc Togo (Lomé), sau đó tiếp tục hành trình vận chuyển đường bộ kéo dài hàng tuần xuyên biên giới qua nhiều trạm kiểm soát phức tạp. Lộ trình biển kết hợp đa phương thức này tiềm ẩn nhiều rủi ro: thời gian vận chuyển kéo dài từ 45 đến 65 ngày, chi phí lưu kho bãi trung chuyển cao, nguy cơ ẩm mốc, thất thoát hoặc hư hỏng cơ học do thời tiết nhiệt đới khắc nghiệt.

Chính vì vậy, chuyên tuyến vận tải hàng không (Air Cargo) đi Burkina Faso nổi lên như một giải pháp cứu cánh và chiến lược ưu việt hàng đầu. Vận chuyển đường hàng không giúp rút ngắn hành trình xuống chỉ còn từ 3 – 7 ngày, đảm bảo tính liên tục của chuỗi cung ứng, hạn chế tối đa rủi ro hư hỏng, đồng thời tối ưu hóa chi phí bảo hiểm hàng hóa và bảo mật thông tin lô hàng.

TTL Cargo Max có thế mạnh về vận tải hàng không

Tổng quan tuyến vận tải hàng không Việt Nam – Burkina Faso

Để chủ động lên kế hoạch giao hàng, doanh nghiệp cần nắm rõ cấu trúc hạ tầng sân bay và lộ trình kết nối giữa hai quốc gia.

a. Sân bay đi (AOL – Airport of Loading)

Tại Việt Nam, các lô hàng xuất khẩu sang Burkina Faso được gom và xử lý tại ba cửa ngõ hàng không trọng điểm:

  • Sân bay Quốc tế Nội Bài (HAN) – Hà Nội: Trung tâm xuất phát chính của các lô hàng sản xuất công nghiệp, linh kiện điện tử từ các khu công nghiệp phía Bắc.
  • Sân bay Quốc tế Tân Sơn Nhất (SGN) – TP. Hồ Chí Minh: Cửa ngõ xử lý hàng mẫu may mặc, nông sản sấy, thiết bị gia dụng và hàng tiêu dùng từ vùng kinh tế trọng điểm phía Nam.
  • Sân bay Quốc tế Đà Nẵng (DAD) – Đà Nẵng: Điểm gom hàng linh hoạt cho khu vực miền Trung, kết nối chuyển tiếp qua HAN hoặc SGN hoặc bay qua các hub quốc tế lớn trong khu vực châu Á.

b. Sân bay đến (AOD – Airport of Discharge)

Điểm hạ cánh duy nhất tiếp nhận toàn bộ các chuyến bay vận tải hàng không thương mại quốc tế đến thủ đô Burkina Faso là:

  • Sân bay Quốc tế Thomas Sankara Ouagadougou (Mã IATA: OUA – Mã ICAO: DFFD): Nằm tại trung tâm thủ đô Ouagadougou, đây là đầu mối logistics hàng không lớn nhất cả nước, nơi đặt trụ sở của Tổng cục Hải quan Burkina Faso và hệ thống kho hàng ngoại quan chuyên dụng phục vụ việc phân phối hàng hóa đi khắp các tỉnh thành nội địa.

(Lưu ý về quan trọng: Một số hồ sơ vận tải cũ có thể nhầm lẫn Ouagadougou với sân bay Houari Boumediene – ALG. Thực tế, Houari Boumediene là sân bay tại Algiers, Algeria; còn cửa ngõ chính xác tại Burkina Faso là Thomas Sankara Ouagadougou Airport – OUA).

c. Hành trình bay và các hãng hàng không khai thác

Hiện tại chưa có đường bay thẳng (direct flight) từ Việt Nam đến Burkina Faso. Toàn bộ hàng hóa bắt buộc phải bay qua ít nhất một hoặc hai trạm chuyển tải (transit hubs) tại Trung Đông, châu Phi hoặc châu Âu trước khi nối chuyến đến Ouagadougou (OUA).

Hãng hàng không (Airlines)Mã hãng (IATA/Prefix)Hub chuyển tải (Transit Hub)Tần suất chuyếnThời gian vận chuyển dự kiến (Transit Time)Đánh giá ưu thế dịch vụ
Ethiopian AirlinesET (071)Addis Ababa (ADD)Hàng ngày3 – 5 ngàyMạng lưới Tây Phi dày đặc nhất, kết nối OUA rất nhanh, cước cạnh tranh cho hàng nặng.
Turkish AirlinesTK (235)Istanbul (IST)5 – 7 chuyến/tuần4 – 6 ngàyHạ tầng kho trung chuyển IST hiện đại, tải bay lớn, dịch vụ bảo quản hàng mẫu và dược phẩm rất tốt.
Air FranceAF (057)Paris Charles de Gaulle (CDG)4 – 5 chuyến/tuần4 – 7 ngàyTiêu chuẩn dịch vụ cao, kết nối lịch sử lâu đời vào khối Pháp ngữ Tây Phi; phù hợp hàng giá trị cao.
Emirates SkyCargo / Qatar AirwaysEK (176) / QR (157)Dubai (DXB) / Doha (DOH) + InterlineHàng ngày5 – 7 ngàyTần suất bay ra khỏi Việt Nam dồi dào, phù hợp chuyển tải linh hoạt các mùa cao điểm (peak season).
Các hãng hàng không khai thác chuyên tuyến Burkina Faso

TTL Cargo Max khai thác hàng air chuyên tuyến đi Burkina Faso

Nhận thức rõ những rào cản logistics đặc thù tại thị trường Tây Phi, TTL Cargo Max đã xây dựng và chuẩn hóa giải pháp vận chuyển hàng không chuyên tuyến Việt Nam – Burkina Faso, mang lại lợi thế cạnh tranh vượt trội cho các đơn vị xuất nhập khẩu.

a. Đa dạng giải pháp theo trọng lượng và yêu cầu thời gian

  • Dịch vụ chuyển phát nhanh quốc tế (Express Courier Service): Tối ưu cho các kiện hàng dưới 45 kg, hàng mẫu khẩn cấp, hợp đồng, chứng từ thương mại gốc. Gói dịch vụ cung cấp giải pháp trọn gói door-to-door, thời gian phát hàng chỉ từ 4 – 6 ngày làm việc với tracking chi tiết theo từng chặng.
  • Dịch vụ vận tải hàng không thương mại (Air Cargo Thường): Dành riêng cho các lô hàng từ 45 kg, +100 kg, +300 kg cho đến hàng tấn (phụ tùng, máy móc thiết bị, vật tư y tế). Lô hàng được tối ưu đóng pallet, đi air cargo chuyên dụng từ HAN/SGN tới thẳng kho cảng OUA.

b. Giá cước rẻ, cạnh tranh chỉ từ 3.5 USD/kg

  • Tổng đại lý hàng hóa (GSA) và đối tác chiến lược: TTL Cargo Max trực tiếp ký kết hợp đồng và làm việc chặt chẽ với các hãng hàng không khai thác mạnh tuyến châu Phi như Ethiopian Airlines (ET), Turkish Airlines (TK), Air France (AF).
  • Hợp đồng giữ tải trọng lớn (BSA – Block Space Agreement): Nhờ duy trì sản lượng hàng đều đặn hàng tuần, TTL Cargo Max sở hữu mức giá cam kết (BSA) cực tốt, giúp khách hàng tiết kiệm từ 15% đến 20% chi phí vận chuyển so với mặt bằng chung thị trường, với khung cước khởi điểm chỉ từ 3.5 USD/kg (áp dụng cho các dải trọng lượng hàng bách hóa thông thường).

c. Lịch bay đa dạng, ổn định và cam kết space

  • Nhờ khai thác đa hub linh hoạt (kết nối linh hoạt qua ADD, IST hoặc CDG), TTL Cargo Max duy trì lịch bay liên tục từ thứ Hai đến Chủ Nhật.
  • Cam kết hạn chế tối đa rủi ro rớt tải (offload), ngay cả trong các mùa cao điểm cuối năm hoặc các thời điểm biến động giá nhiên liệu thế giới.

Quy trình 5 bước xuất hàng air đi Burkina Faso tại TTL Cargo Max

  1. Bước 1. Tiếp nhận thông tin và đánh giá lô hàng:

    Nhân sự phụ trách tiếp nhận quy cách kiện hàng: kích thước (Dài x Rộng x Cao), trọng lượng thực tế (Gross Weight), chủng loại hàng, địa chỉ giao/nhận cụ thể. Trường hợp hàng có pin, hóa chất hoặc chất lỏng, khách hàng cung cấp bảng phân tích an toàn vật liệu (MSDS) để tiến hành thẩm định điều kiện chấp nhận vận chuyển của hãng hàng không.

  2. Bước 2. Tư vấn hành trình, báo giá cước và xác nhận Booking:

    Đội ngũ chuyên gia đề xuất phương án bay phù hợp nhất về thời gian chuyển tải (transit time) và ngân sách. Sau khi thống nhất giá cước và lịch bay, TTL Cargo Max tiến hành cấp mã đặt chỗ (Booking Note) chính thức với hãng bay được chỉ định.

  3. Bước 3. Đóng gói chuẩn IATA, vận chuyển nội địa và thông quan xuất khẩu:

    Hàng hóa được đưa về kho sân bay Nội Bài (HAN) hoặc Tân Sơn Nhất (SGN). Đội ngũ kho thực hiện đóng kiện pallet gỗ khử trùng, bọc màng co chuyên dụng chống ẩm theo quy định IATA. Bộ phận hiện trường mở tờ khai hải quan điện tử, nộp hồ sơ kiểm hóa (nếu luồng Đỏ/Vàng) và hoàn tất thanh lý hải quan xuất khẩu.

  4. Bước 4. Soi chiếu an ninh, phát hành Vận đơn và khởi hành:

    Hàng hóa trải qua quy trình soi chiếu an ninh nghiêm ngặt tại Terminal sân bay. Ngay khi hàng cân đo và hoàn tất dán tem nhãn phụ, TTL Cargo Max phát hành Vận đơn Hàng không (Master Air Waybill – MAWB / House Air Waybill – HAWB) gửi ngay cho khách hàng để phục vụ chuẩn bị thủ tục nhận hàng ở đầu nhận.

  5. Bước 5. Theo dõi lộ trình (Tracking), thông quan tại sân bay OUA và giao hàng:

    Hệ thống theo dõi liên tục cập nhật trạng thái chuyến bay qua từng trạm trung chuyển. Khi hàng hạ cánh tại Sân bay Quốc tế Thomas Sankara Ouagadougou (OUA), đối tác bản địa của TTL Cargo Max phối hợp tiếp nhận chứng từ, hỗ trợ người nhận làm thủ tục thông quan hải quan nhập khẩu và điều phối giao hàng tận nơi nếu sử dụng dịch vụ Door-to-Door.

Kinh nghiệm xuất khẩu hàng hóa sang Burkina Faso cho doanh nghiệp mới

Thị trường Tây Phi nói chung và Burkina Faso nói riêng có các đặc thù quản lý nhà nước và giao thương mà doanh nghiệp cần đặc biệt lưu tâm:

1. Chuẩn bị hồ sơ chứng từ xuất nhập khẩu

  • Hóa đơn thương mại (Commercial Invoice) & Phiếu đóng gói (Packing List): Phải thể hiện chi tiết tên hàng bằng tiếng Pháp hoặc tiếng Anh, mã HS Code chính xác (tối thiểu 6 đến 8 số), số lượng, đơn giá và điều kiện Incoterms rõ ràng. Ngôn ngữ tiếng Pháp là ngôn ngữ chính thức tại Burkina Faso, vì vậy việc đính kèm bản mô tả bằng tiếng Pháp sẽ đẩy nhanh tiến độ làm thủ tục tại OUA.
  • Giấy chứng nhận xuất xứ hàng hóa (Certificate of Origin – C/O): Thường sử dụng mẫu C/O form B (không ưu đãi) do VCCI cấp để phục vụ kiểm tra nguồn gốc hàng hóa.
  • Quy định kiểm định chất lượng (Verification of Conformity – VoC): Một số nhóm hàng hóa công nghiệp, điện tử và thực phẩm thuộc danh mục bắt buộc kiểm tra chất lượng trước khi xuất xưởng thông qua các tổ chức giám định quốc tế độc lập (như SGS, Bureau Veritas, Cotecna) để được cấp Chứng thư Tuân thủ (Certificate of Conformity – CoC). Nếu thiếu chứng thư này, hàng hóa có thể bị phạt hành chính nặng hoặc tái xuất tại cửa khẩu OUA.

2. Tiêu chuẩn đóng gói hàng không đi vùng khí hậu khắc nghiệt

  • Chống ẩm và chống sốc: Khí hậu Burkina Faso mang đặc trưng bán khô hạn nhiệt đới (Sahelian zone) với nền nhiệt ban ngày rất cao và bụi cát lớn. Kiện hàng cần được bọc túi hút ẩm chuyên dụng, quấn màng co PE nhiều lớp và gia cố thanh nẹp góc carton cứng cáp.
  • Pallet gỗ xuất khẩu: Toàn bộ pallet gỗ dùng để chèn lót hoặc nâng hàng bắt buộc phải được hun trùng và đóng dấu chuẩn kiểm dịch quốc tế ISPM 15.
  • Khai báo chuẩn kích cỡ cửa hầm hàng: Khi vận chuyển các kiện hàng máy móc có kích thước lớn, cần đối chiếu kích thước khoang hàng của máy bay chở khách chuyển tiếp (thường là máy bay thân hẹp Airbus A320 hoặc Boeing 737 nối chuyến từ Addis Ababa đi Ouagadougou) để tránh trường hợp hàng quá khổ không thể xếp lên chuyến bay chặng 2.

Câu hỏi thường gặp (FAQ)

1. Thời gian bay từ Việt Nam sang thủ đô Ouagadougou mất bao lâu?

Thời gian vận chuyển hàng air thông thường dao động từ 3 đến 5 ngày làm việc đối với các đường bay ưu tiên (như Ethiopian Airlines qua Addis Ababa) và từ 5 đến 7 ngày đối với các đường bay kết hợp qua 2 điểm trung chuyển.

2. Trọng lượng tính cước (Chargeable Weight) trong hàng không được tính như thế nào?

Theo quy định chuẩn của IATA, cước hàng không được tính dựa trên số lớn hơn giữa:
– Trọng lượng thực tế (Gross Weight): Trọng lượng cân trên bàn cân (kg).
– Trọng lượng thể tích (Volumetric Weight): Tính theo công thức:

(Đối với hàng chuyển phát nhanh đường bưu chính, mẫu số có thể là 5000 hoặc theo quy chuẩn biểu giá riêng của từng hãng).

3. Hàng hóa có pin lithium, mỹ phẩm hoặc chất lỏng có đi đường air sang Burkina Faso được không?

Có thể gửi được, tuy nhiên lô hàng bắt buộc phải kèm theo tài liệu kỹ thuật an toàn MSDS (Material Safety Data Sheet) còn hiệu lực và bảng thông số kiểm tra pin (UN38.3). Lô hàng phải được đóng gói và dán nhãn nguy hiểm (DG Label) chuẩn quy tắc DGR của IATA và chịu mức phụ phí an ninh hàng nguy hại tương ứng.

4. Người nhận hàng tại Burkina Faso cần chuẩn bị những gì để nhận hàng tại sân bay OUA?

Người nhận (Consignee) cần chuẩn bị: Giấy phép kinh doanh/mã định danh thuế nhập khẩu tại Burkina Faso (mã IFU), Bộ chứng từ gốc (Commercial Invoice, Packing List), Vận đơn gốc (AWB), Giấy chứng nhận chất lượng (CoC nếu thuộc danh mục kiểm định) và nộp các khoản thuế nhập khẩu, thuế giá trị gia tăng (VAT) theo biểu thuế Hải quan Tây Phi (UEMOA/ECOWAS).

5. TTL Cargo Max có dịch vụ giao nhận tận nơi Door-to-Door tại Ouagadougou không?

Có. TTL Cargo Max hợp tác cùng mạng lưới đại lý logistics bản địa uy tín tại Ouagadougou để cung cấp dịch vụ Door-to-Door trọn gói (DAP/DDP): bao gồm vận chuyển nội địa tại Việt Nam, mở tờ khai xuất khẩu, cước bay, thông quan nhập khẩu và giao xe tải tận kho người nhận tại Burkina Faso.

Liên hệ tư vấn và nhận báo giá chuyên tuyến Burkina Faso

Việc tiếp cận thị trường Tây Phi sẽ trở nên đơn giản, an toàn và tối ưu chi phí hơn khi doanh nghiệp có một đối tác logistics am hiểu tuyến đường và luật tục bản địa.

Quý doanh nghiệp đang có nhu cầu gửi hàng mẫu, thiết bị hoặc xuất khẩu thương mại đi Burkina Faso, vui lòng liên hệ ngay với đội ngũ chuyên gia của TTL Cargo Max để nhận tư vấn giải pháp lịch trình tối ưu và bảng báo giá chi tiết trong vòng 30 phút.

Tháng 9 17, 2026 0 comments
0 FacebookTwitterPinterestEmail
Newer Posts
Older Posts

FANPAGE

FANPAGE

TƯ VẤN BÁO GIÁ

TTL Cargo Max

Hotline kinh doanh:

(+84) 0979 059 193 

Email: sales@mlc-ttl.com

NỔI BẬT

  • Dịch vụ vận tải biển từ cảng Ancona, Italia về Việt Nam
  • Dịch vụ tư vấn và lập báo cáo quyết toán Hải quan
  • Hàng hóa lưỡng dụng là gì? Hướng dẫn quy trình & thủ tục khai báo hải quan
  • Danh sách mặt hàng có nguy cơ bị áp biện pháp phòng vệ thương mại update 2026
  • Quyền xuất nhập khẩu và phân phối của doanh nghiệp FDI tại Việt Nam

DỊCH VỤ

  • C/O và thuế quan
  • Dịch vụ
  • Đường biển
  • Đường bộ
  • Hải quan
  • Hàng FCL
  • Hàng không
  • Hàng LCL
  • Kho bãi
  • Liên vận
  • Nghiệp vụ
  • Nghiệp vụ hải quan
  • Nghiệp vụ vận tải biển
  • Nghiệp vụ vận tải đường bộ
  • Nghiệp vụ vận tải hàng không
  • Thủ tục chuyên ngành
  • Tin tức

VĂN PHÒNG HÀ NỘI

THÔNG TIN LIÊN HỆ

Địa chỉ: Số 82, phố Duy Tân, Cầu Giấy, Hà Nội
Phone:
0979 059 193
Email: sales@mlc-ttl.com

VĂN PHÒNG NỘI BÀI

THÔNG TIN LIÊN HỆ

Địa chỉ: phòng 215, tòa nhà sky coffee khu A Nội Bài, xã Phú Minh, huyện Sóc Sơn, TP Hà Nội
Phone: 0979 059 193
Email: sales@mlc-ttl.com

DỊCH VỤ NỔI BẬT

  • Dịch vụ vận tải biển từ cảng Ancona, Italia về Việt Nam

    Tháng 11 5, 2026
  • Dịch vụ tư vấn và lập báo cáo quyết toán Hải quan

    Tháng 11 4, 2026
  • Vận chuyển hàng không chuyên tuyến đi Jakarta, Indonesia: Bảng giá, lịch bay và thủ tục XNK

    Tháng 10 12, 2026

VĂN PHÒNG HẢI PHÒNG

THÔNG TIN LIÊN HỆ

Địa chỉ: Phòng 837, tòa Thành Đạt 3, số 4 Lê Thánh Tông, quận Ngô Quyền, thành phố Hải Phòng
Phone:
0979 059 193
Email: sales@mlc-ttl.com

TIN TỨC

  • Hàng hóa lưỡng dụng là gì? Hướng dẫn quy trình & thủ tục khai báo hải quan

    Tháng 11 1, 2026
  • Danh sách mặt hàng có nguy cơ bị áp biện pháp phòng vệ thương mại update 2026

    Tháng 10 29, 2026
  • Quy trình xuất khẩu hàng hóa sang Ai Cập mới nhất 2026

    Tháng 4 27, 2026
  • Facebook
  • Twitter
  • Linkedin
  • Youtube
  • Stack-overflow

@2019 - All Right Reserved. Designed and Developed by PenciDesign

Liên hệ
Zalo
Phone
0979059193
TTL Cargo Max
  • GIỚI THIỆU
  • Đường biển
  • Hàng không
  • Kho bãi
  • Hải quan
  • Nghiệp vụ
  • LIÊN HỆ
  • Tiếng Việt
    • English
    • Tiếng Việt